Сельская ипотека остаётся ключевым инструментом для покупки и строительства загородного жилья. Однако с 2025 года круг заёмщиков и требования программы существенно изменились.
Профессиональные услуги риелтора с глубоким пониманием региональной специфики и юридических тонкостей — это не только помощь в сборе документов, но и предварительный расчёт и проверка сделки. В Свердловской области сельская ипотека охватывает десятки населённых пунктов, но требования к территории, объекту, подрядчику и статусу заёмщика требуют детального разбора.
Новые условия сельской ипотеки в 2026 году: ключевые изменения
Программа стала адресной и теперь направлена прежде всего на закрепление кадров на сельских территориях. Если вас интересуют актуальные условия сельской ипотеки в 2026 году, важно учитывать следующие правила:
Заёмщик обязан зарегистрироваться в купленном или построенном жилье не позднее 180 дней после оформления права собственности и периодически подтверждать регистрацию перед кредитором в течение пяти лет.
Строительство возможно по договору подряда с компанией, соответствующей требованиям программы и кредитора. Самостоятельно построить дом можно при использовании готового домокомплекта российского производства.
Сельская ипотека доступна работникам АПК, сельской социальной сферы, отдельных ведомственных организаций, органов местного самоуправления и ИП в сфере АПК. Также участвовать могут участники СВО, их супруги и вдовы или вдовцы, не вступившие в повторный брак.
При рассмотрении заявки проверяются льготные кредитные договоры, заключённые с 23 декабря 2023 года, в которых клиент выступал заёмщиком, созаёмщиком или поручителем. Предыдущее участие в госпрограмме может стать основанием для отказа.
Работники и предприниматели должны подтверждать соответствующую занятость каждые шесть месяцев в течение пяти лет. При нарушении условий сельской ипотеки ставка может быть повышена, если это предусмотрено кредитным договором. Приём новых заявок зависит от доступных лимитов субсидирования.
Как увеличить лимит до 12 млн рублей: официальный механизм
Если базового лимита в 6 млн рублей недостаточно, официальные супруги могут оформить два отдельных льготных кредита на один объект недвижимости.
Отдельный кредитный договор
Отдельный кредитный договор
На один объект
Оба супруга должны соответствовать требованиям программы и кредитора. Размер первоначального взноса и распределение долей согласовываются с кредитной организацией.
Сельская ипотека в Екатеринбурге и Свердловской области: локации
Непосредственно в Екатеринбурге программа не действует. Сельская ипотека рядом с Екатеринбургом предполагает покупку недвижимости в населённых пунктах, включённых в утверждённый региональный перечень.
| Локация / направление | Доступные объекты | Статус |
|---|---|---|
| Косулино / Прохладный | Готовые дома, участки со строительством | Проверяется по точному адресу |
| Курганово / Полевской район | Жилые дома, участки со строительством | Проверяется по точному адресу |
| Сысертское направление | Готовые дома, строительство по договору подряда | Проверяется по перечню |
| Балтым / Верхняя Пышма | Жилые дома и отдельные объекты ИЖС | Проверяется по перечню |
Перед внесением аванса необходимо проверить точный адрес объекта по действующему перечню Свердловской области. Принадлежность населённого пункта к программе не гарантирует одобрения конкретного дома или участка.
Требования к заёмщикам и объектам недвижимости
Если вашей целью является сельская ипотека на дом, объект и участники сделки должны одновременно соответствовать правилам программы и условиям кредитования.
Критерии к заёмщику
- •Гражданство Российской Федерации.
- •Принадлежность к установленной категории участников программы.
- •Достаточный подтверждённый доход.
- •Соответствие требованиям кредитора к возрасту, стажу и кредитной истории.
- •Отсутствие ограничений из-за ранее оформленной льготной ипотеки.
Критерии к дому и ИЖС
- •Пригодность для круглогодичного проживания: отопление, электричество, водоснабжение и водоотведение.
- •Площадь не меньше установленной учётной нормы на каждого члена семьи.
- •Возраст дома: до пяти лет при покупке у физического лица, до трёх лет — у юридического лица или ИП.
- •При строительстве — завершение работ в течение 24 месяцев.
Финансовые параметры и процентные ставки
Льготная ставка по сельской ипотеке субсидируется государством. При этом первоначальный взнос, требования к заёмщику и доступность лимитов зависят от выбранной кредитной организации.
Основной оператор программы. Приём заявок зависит от доступных лимитов.
Состав операторов, условия и приём заявок необходимо уточнять на дату обращения.
Условия проверены 3 сентября 2026 года и могут измениться.
Пошаговый алгоритм безопасного оформления сделки
Учитывая ограниченные лимиты и сложность согласования документов, оформление сельской ипотеки целесообразно выстраивать по чёткому регламенту.
Проверка права на сельскую ипотеку, анализ кредитной истории, расчёт кредитного потенциала, подбор кредитной организации и сбор документов.
Проверка точного адреса по региональному перечню, сведений ЕГРН, обременений, градостроительных ограничений и санитарных зон.
Проверка подрядчика по требованиям кредитора, согласование проекта, сметы и договора строительного подряда.
Передача документов кредитору, окончательное одобрение, подписание кредитного договора и регистрация сделки в Росреестре.
Часто задаваемые вопросы
Да, материнский капитал можно использовать в составе первоначального взноса по сельской ипотеке или направить на погашение кредита. Минимальный размер собственных средств следует уточнить у кредитора.
Основания определяются кредитным договором. К ним могут относиться нарушение требований к регистрации, непредставление документов о занятости, несоблюдение срока строительства и другие предусмотренные договором случаи.
Требования кредитных организаций различаются. Некоторые из них не проводят сделки между близкими родственниками или рассматривают их с дополнительными ограничениями. Возможность покупки необходимо согласовать до внесения аванса.
Связанные новости
-
13.07.2026
Семейная ипотека сохраняется до октября: новые правила и льготные альтернативы
Прочитать статью
Текущие объекты недвижимости
Вторичка

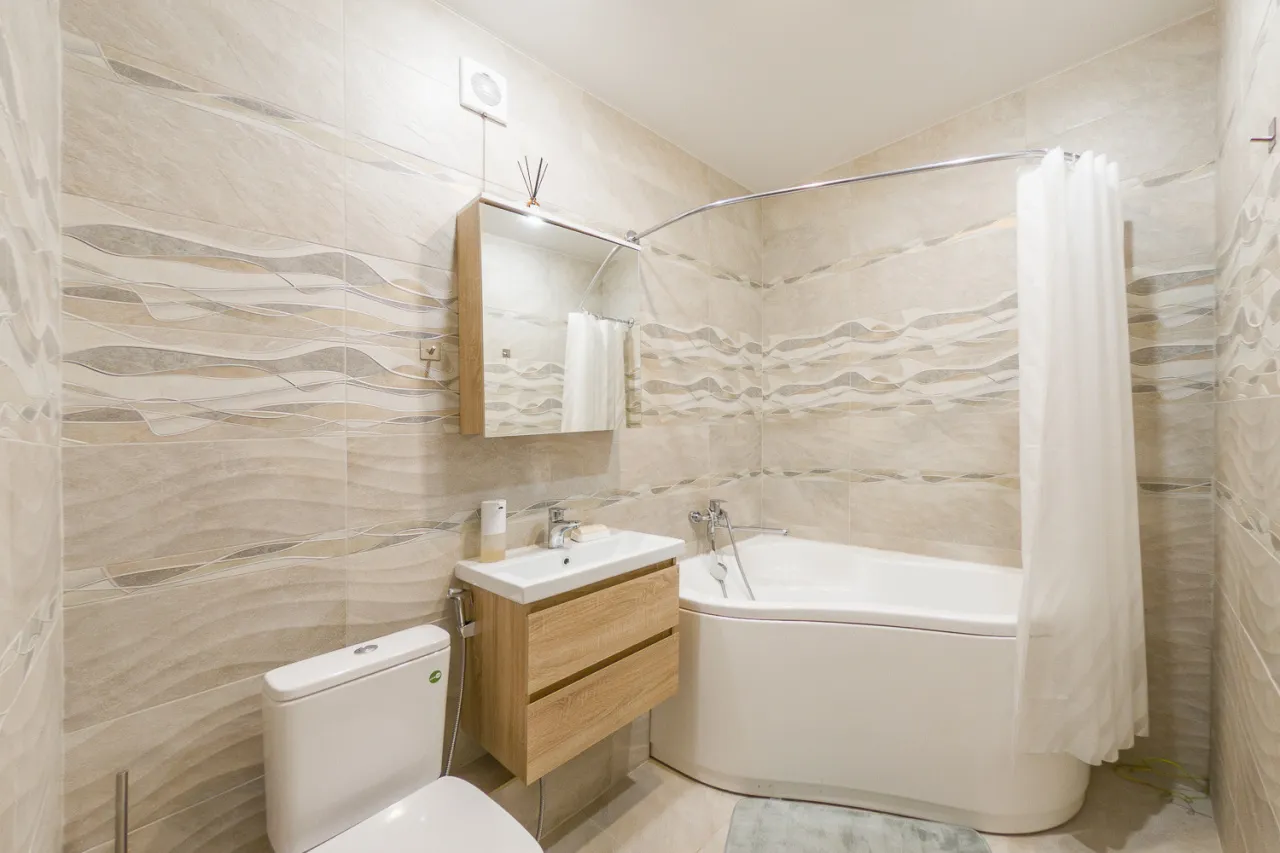

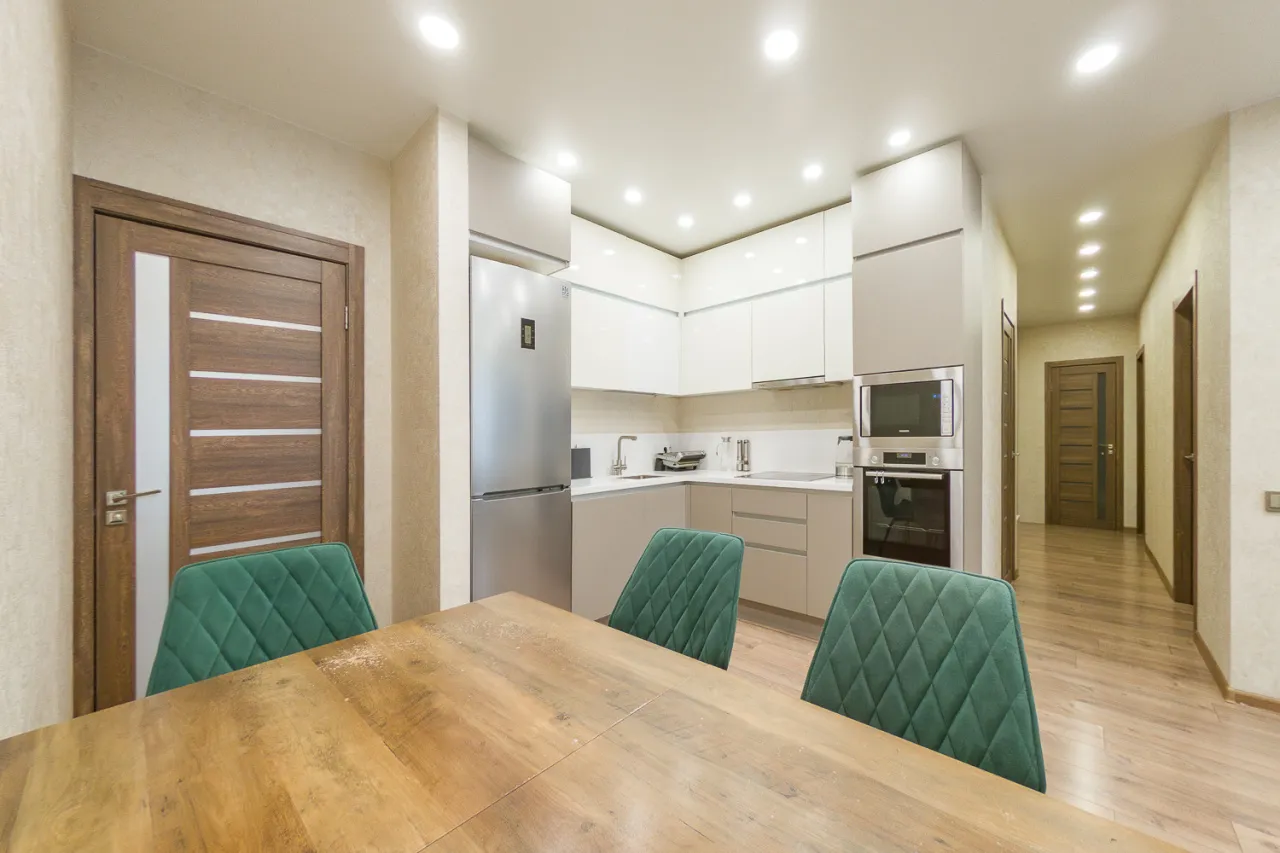
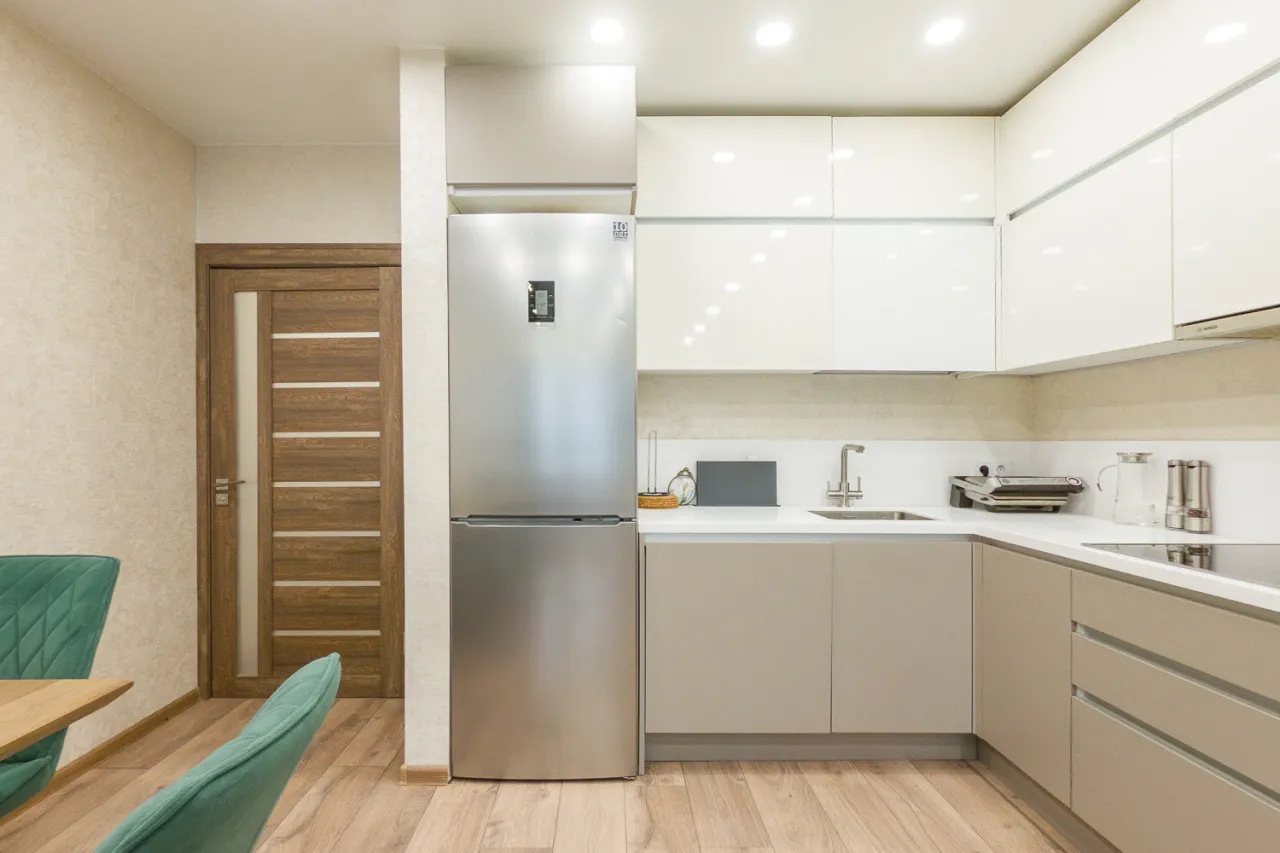
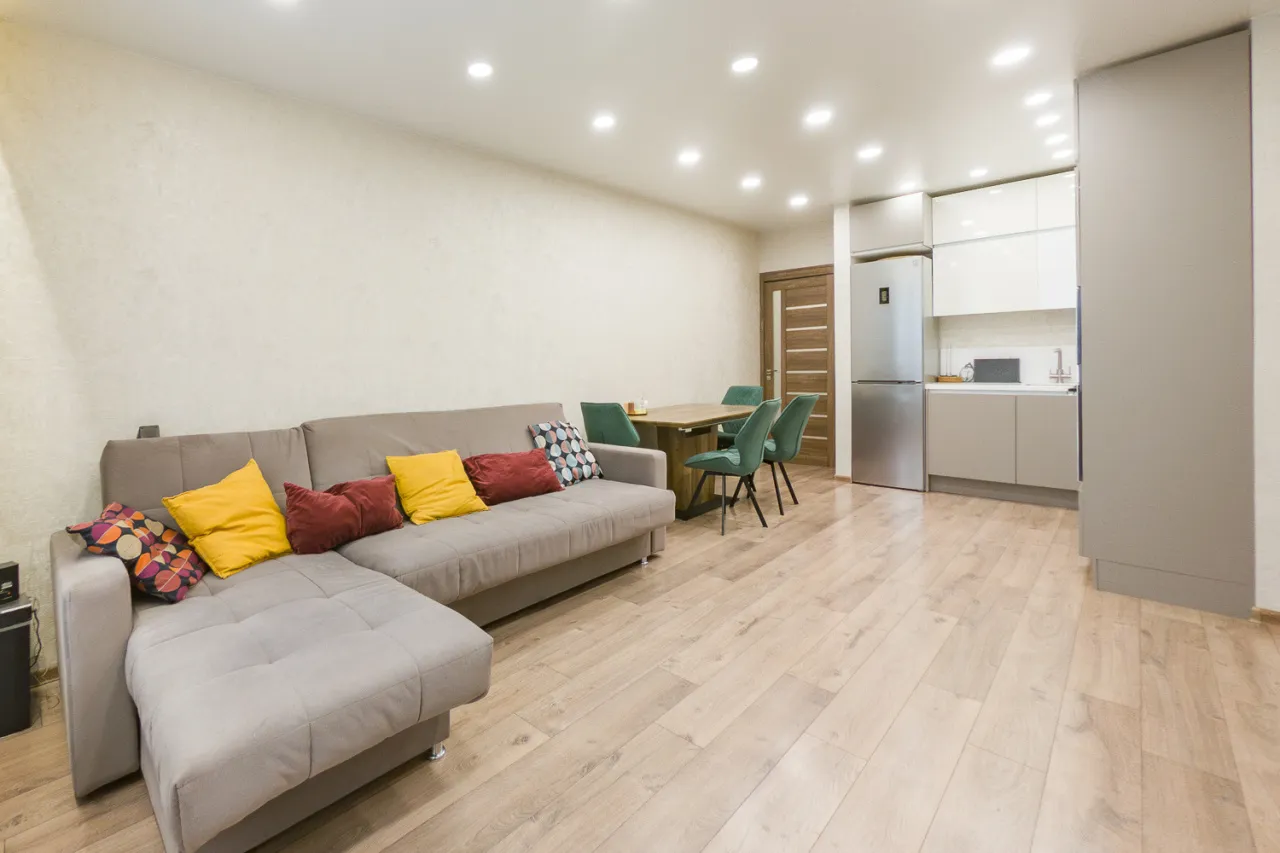

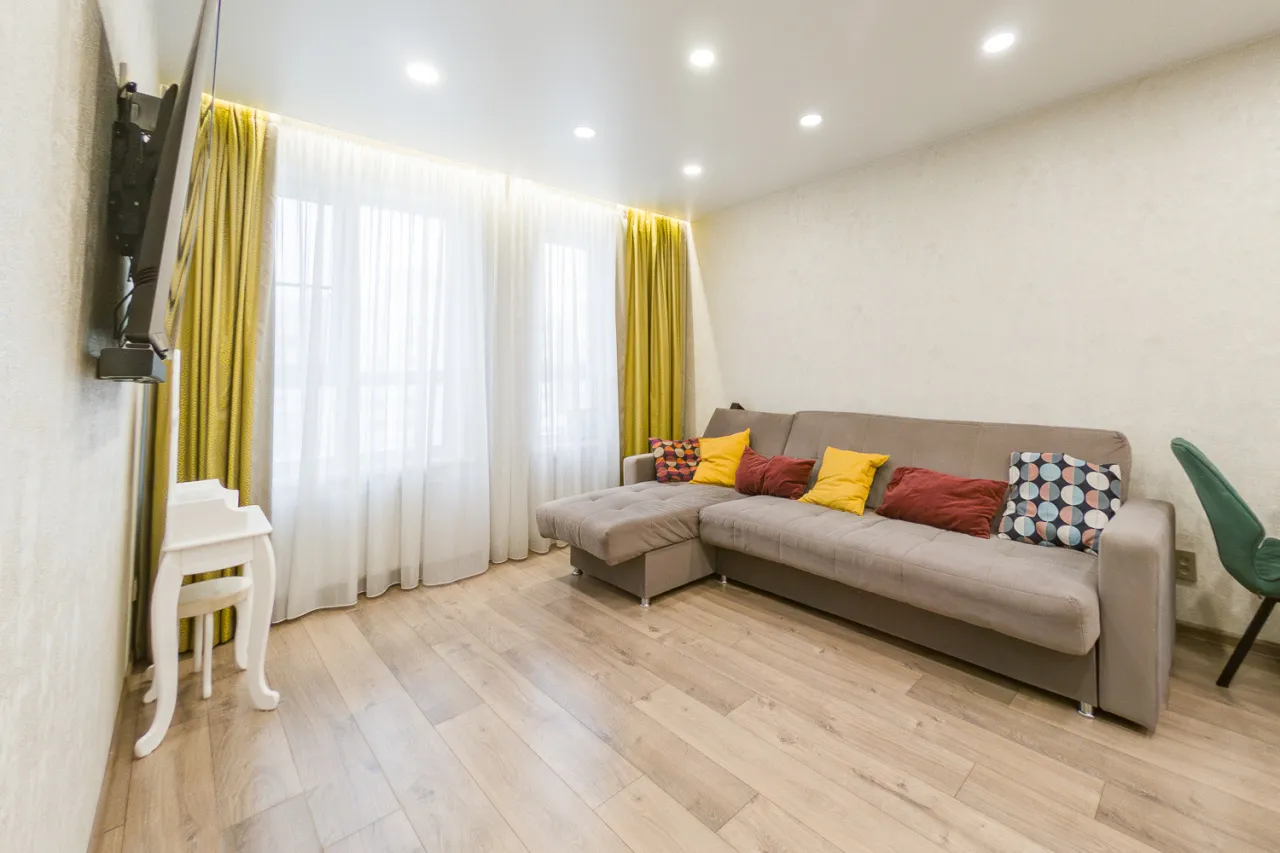


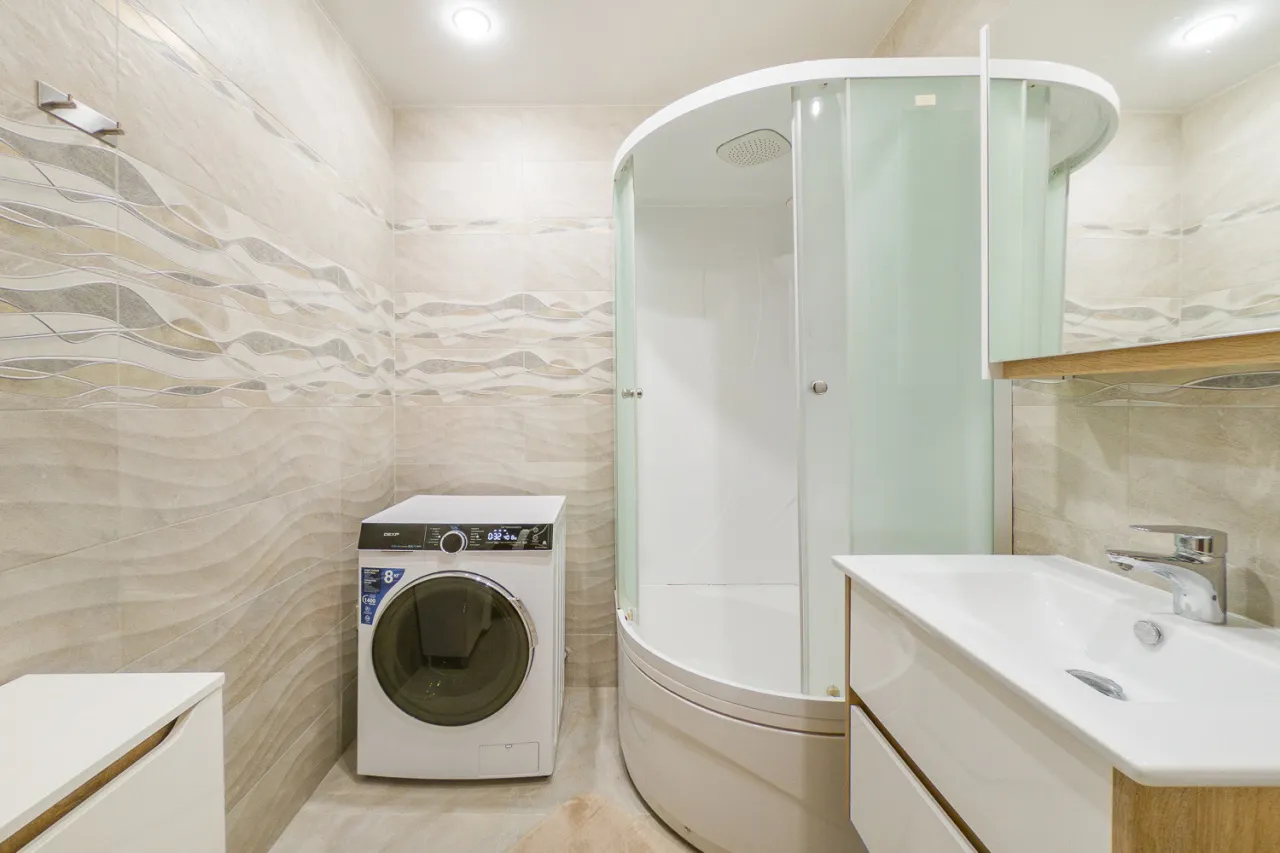
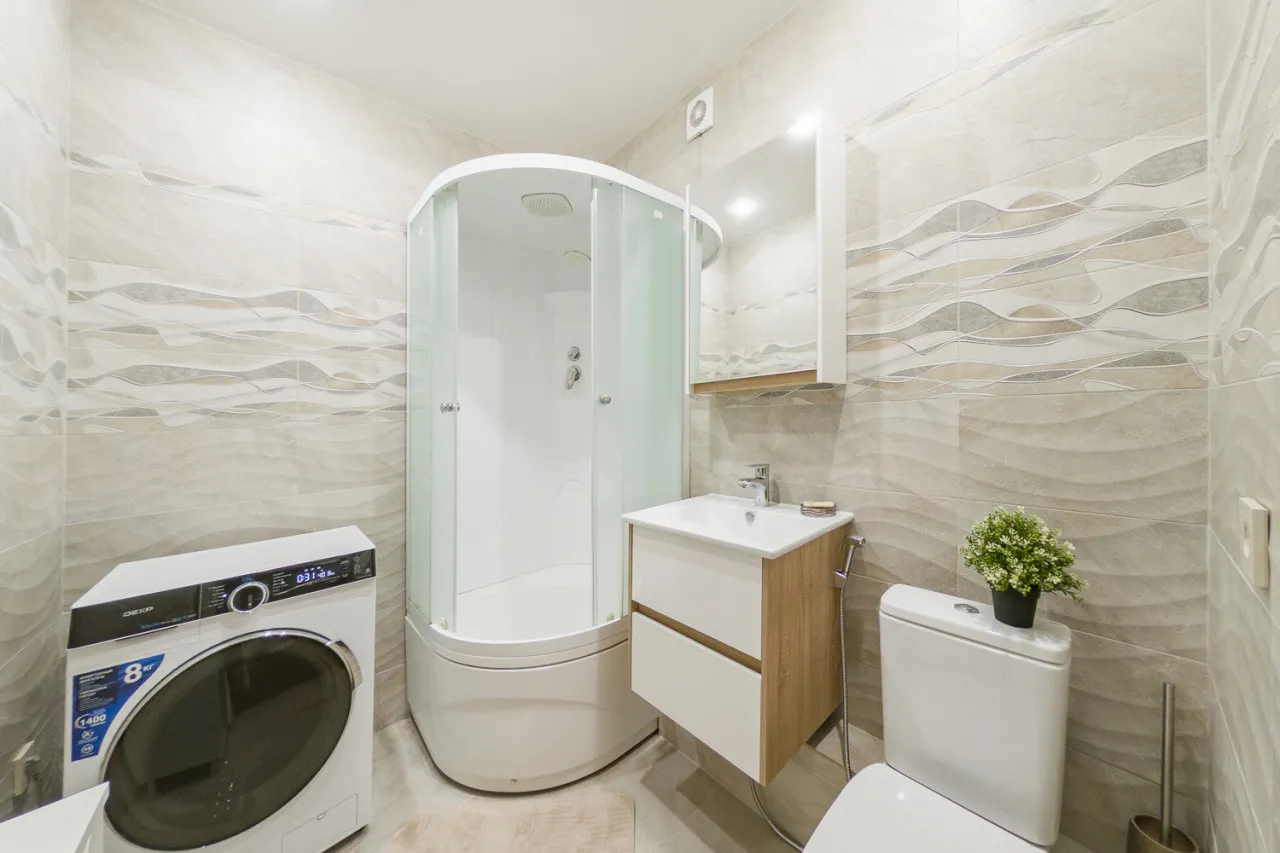

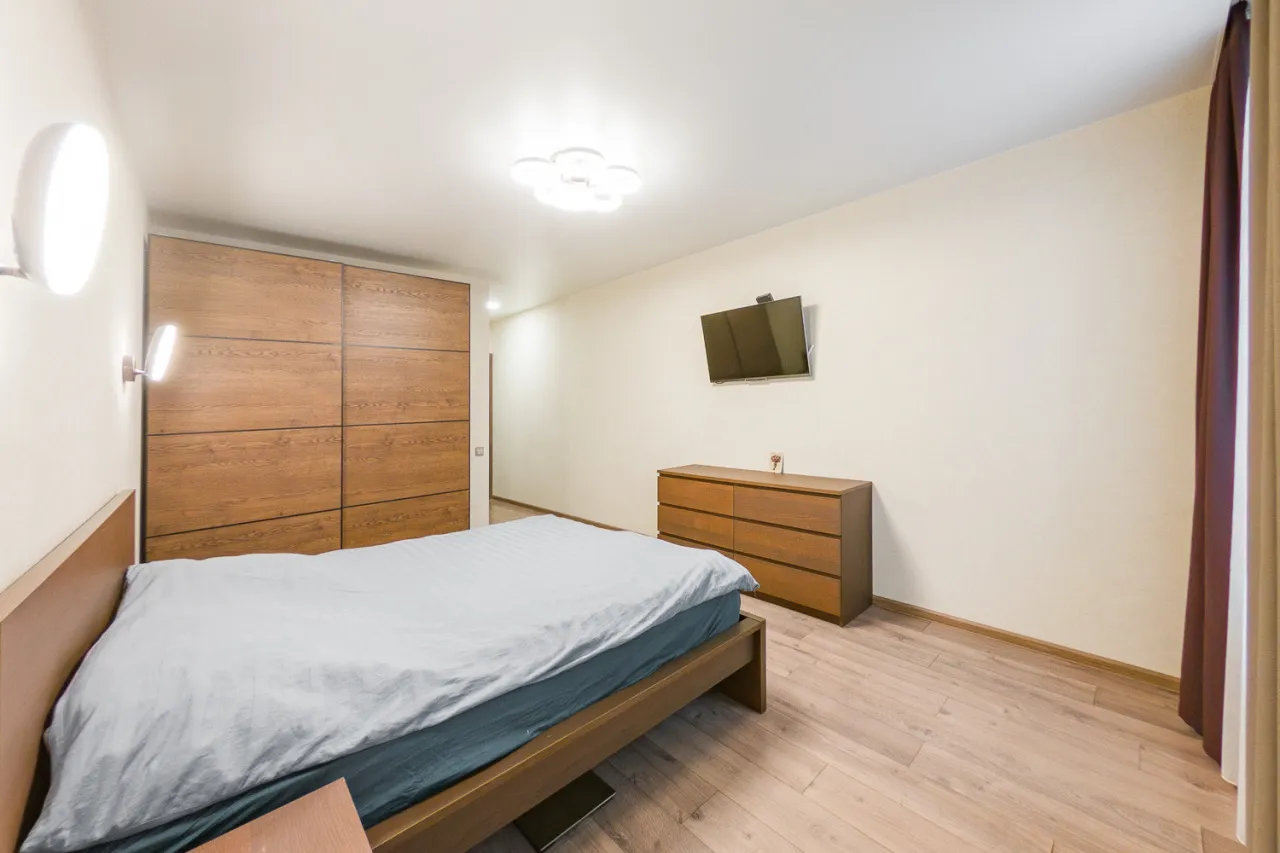
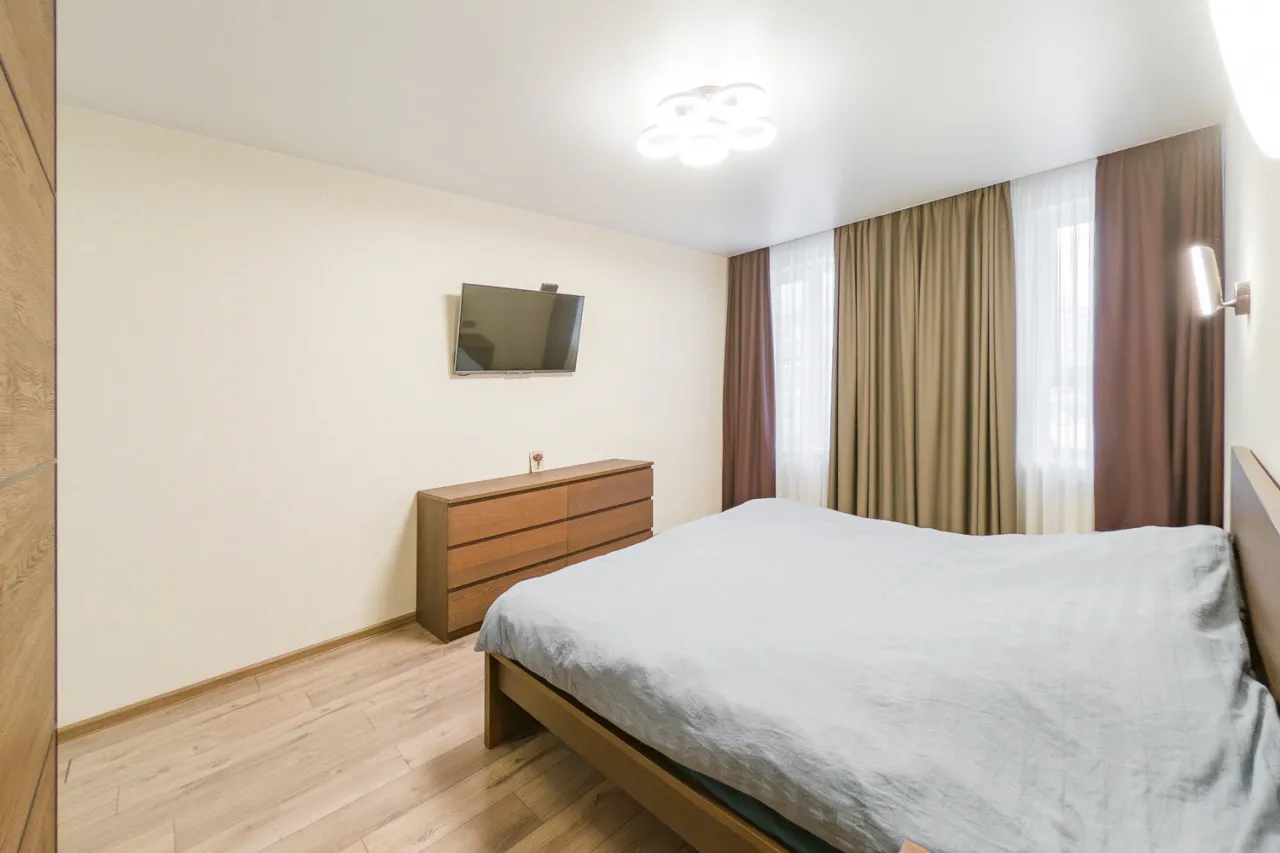
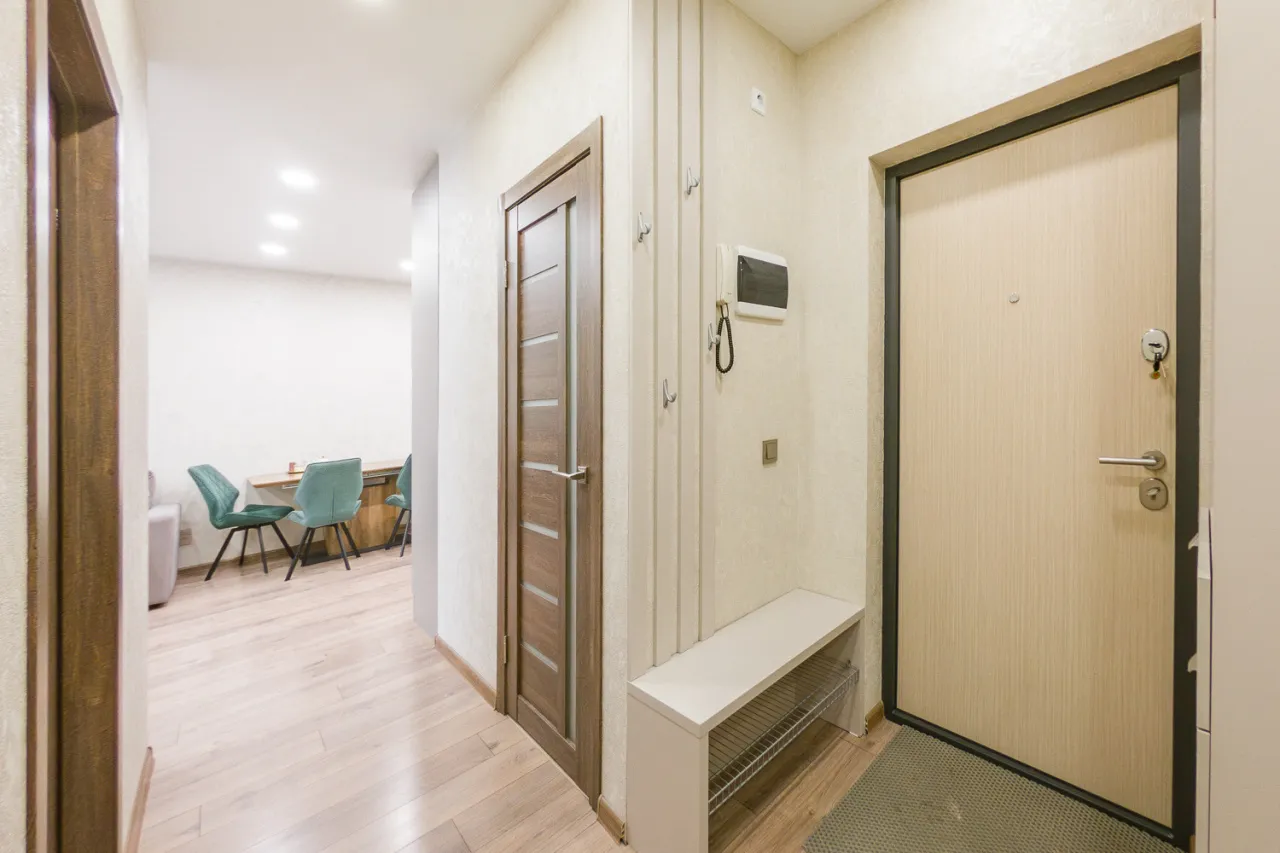

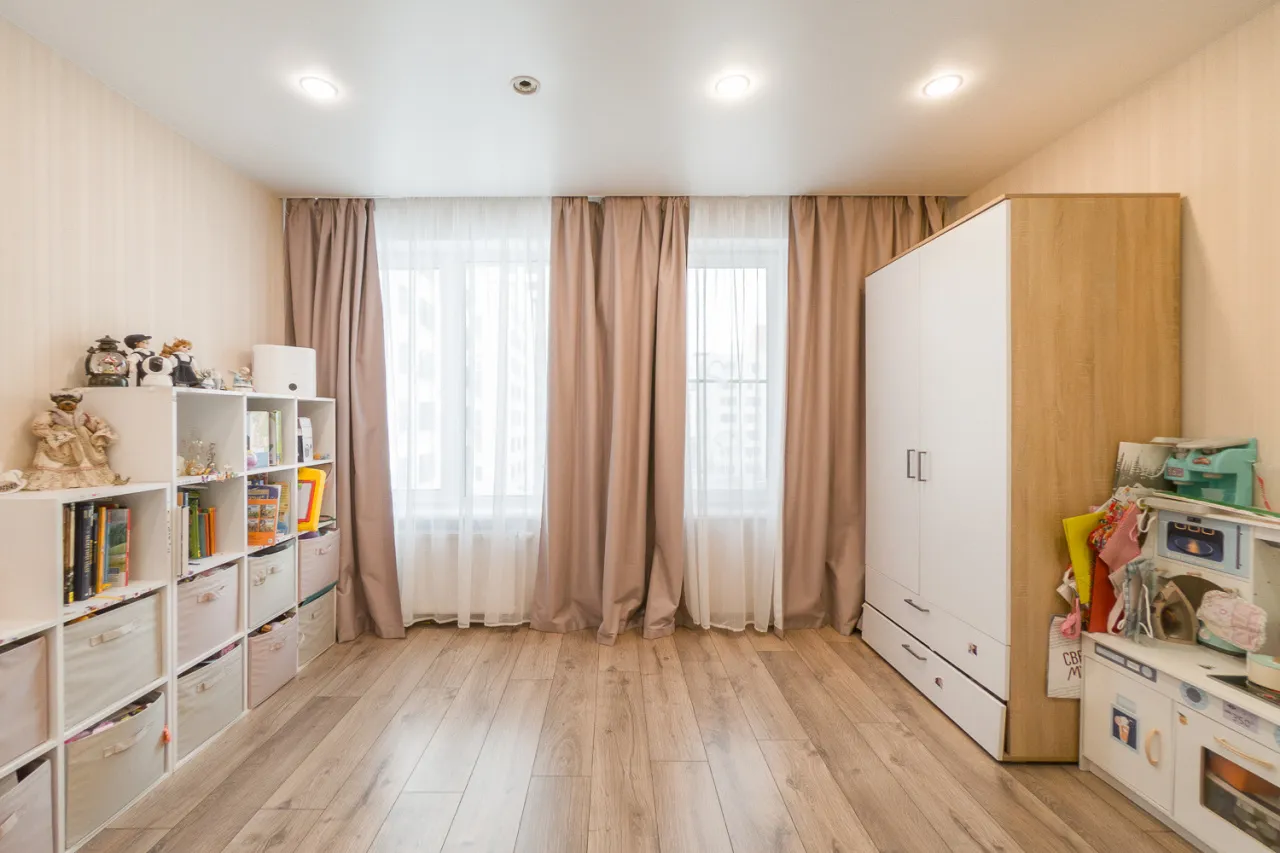
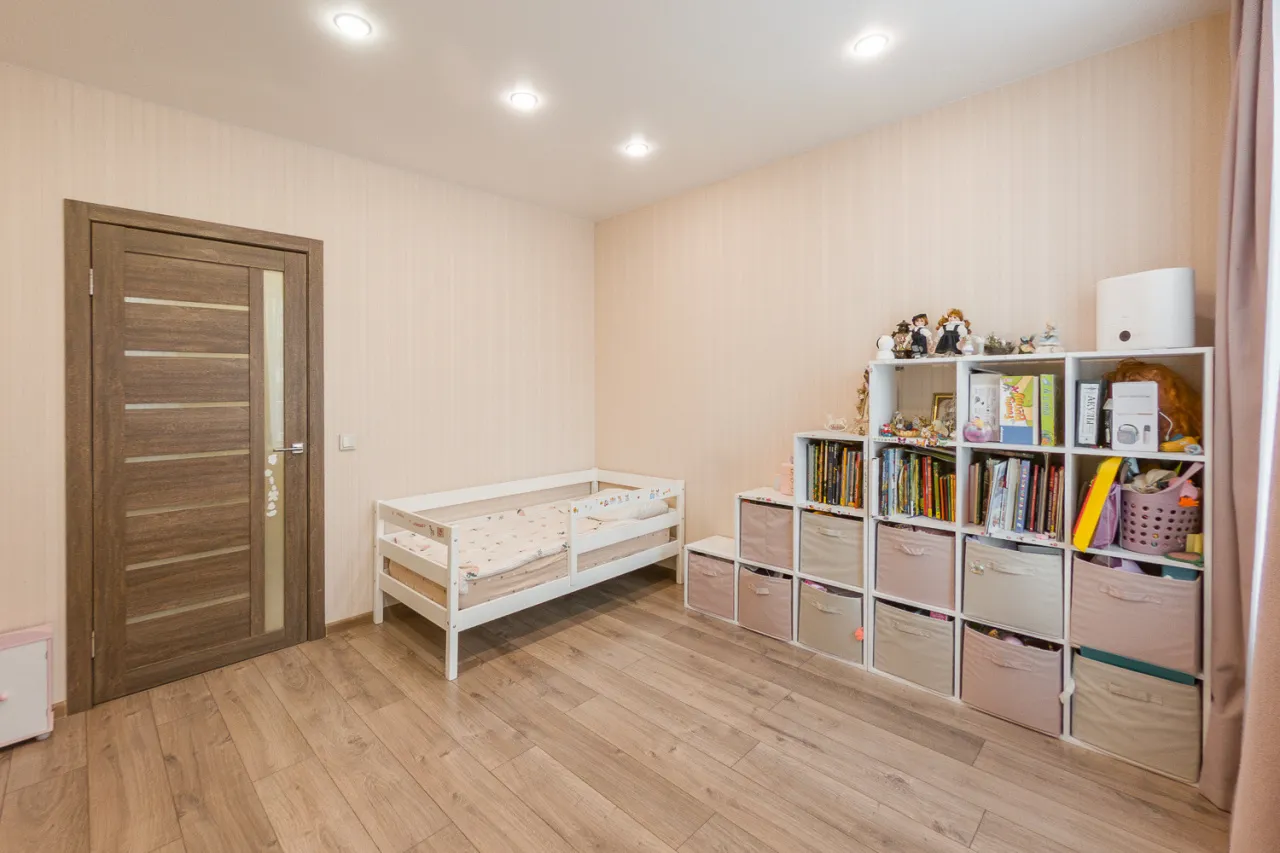
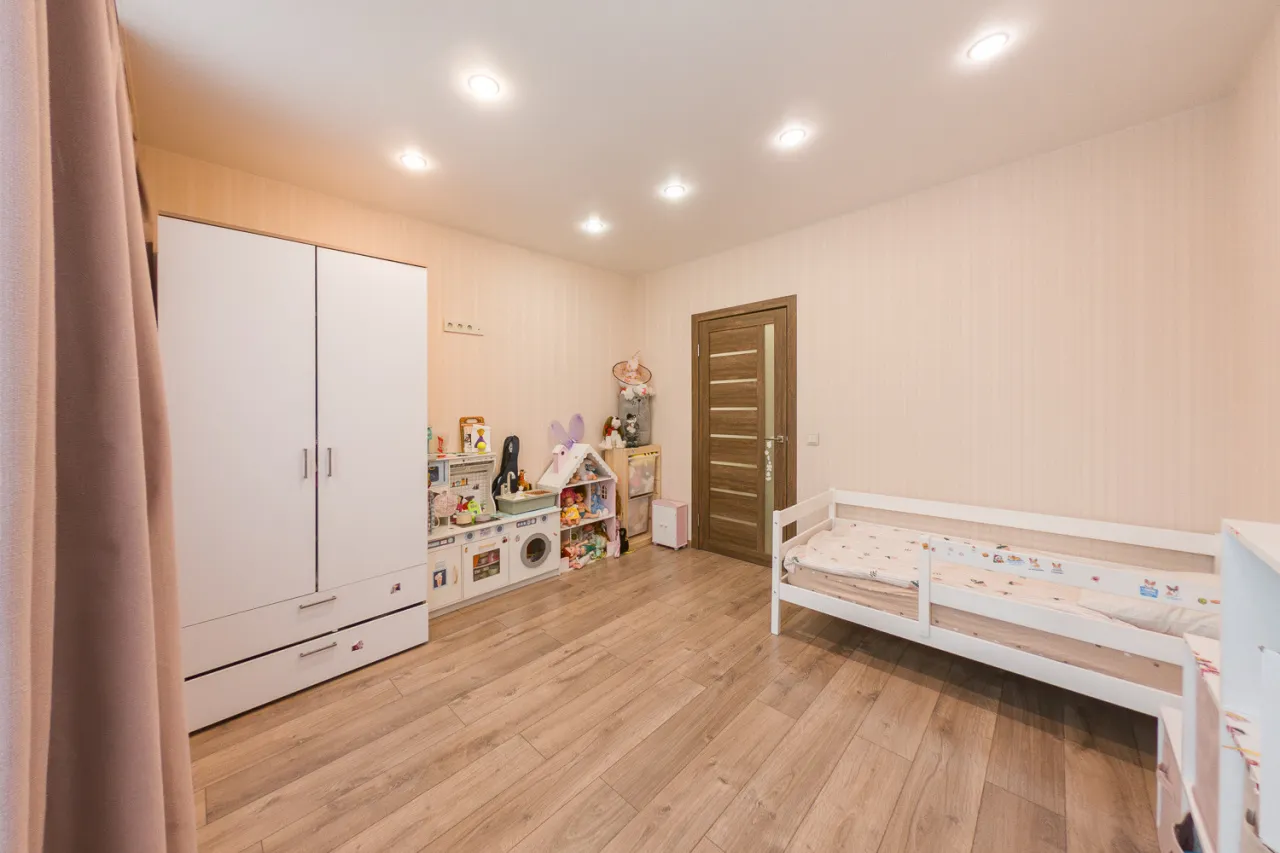
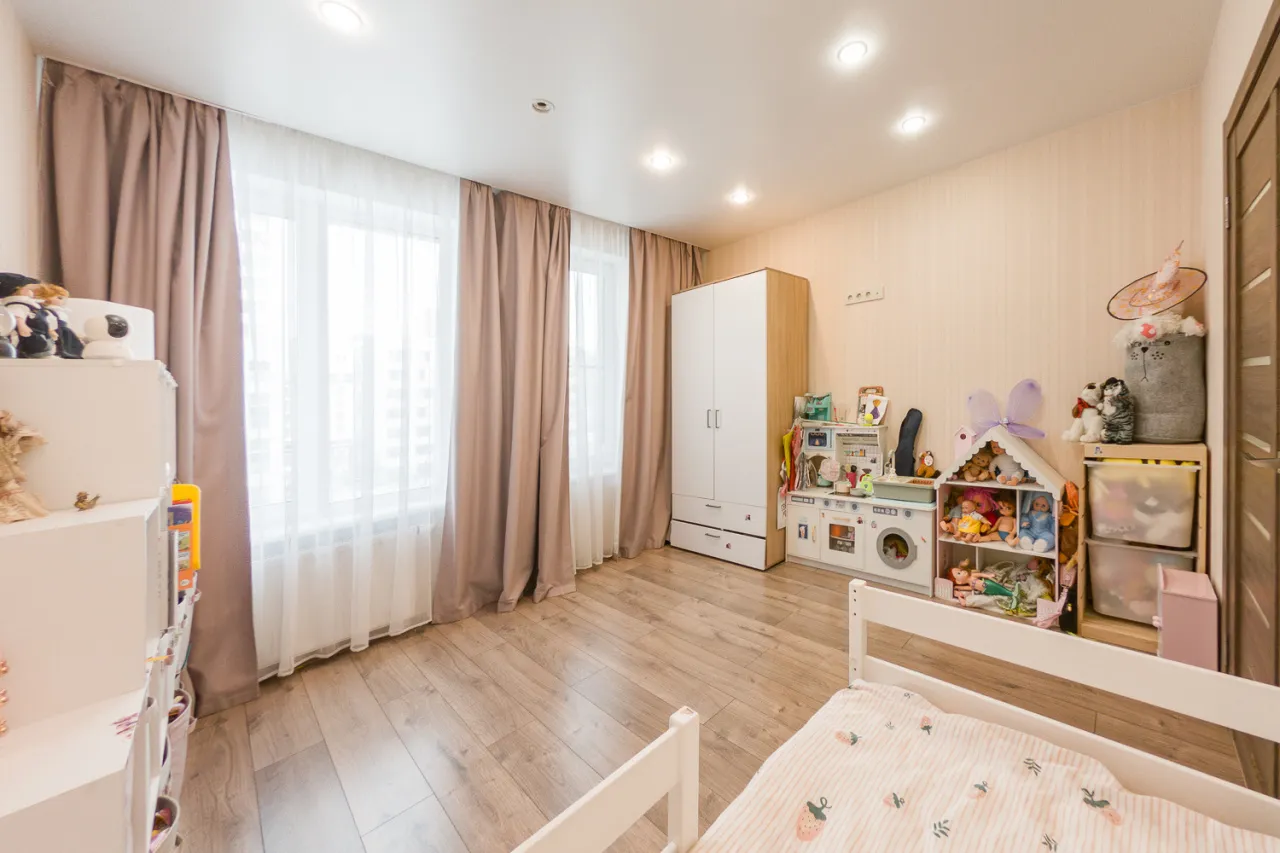
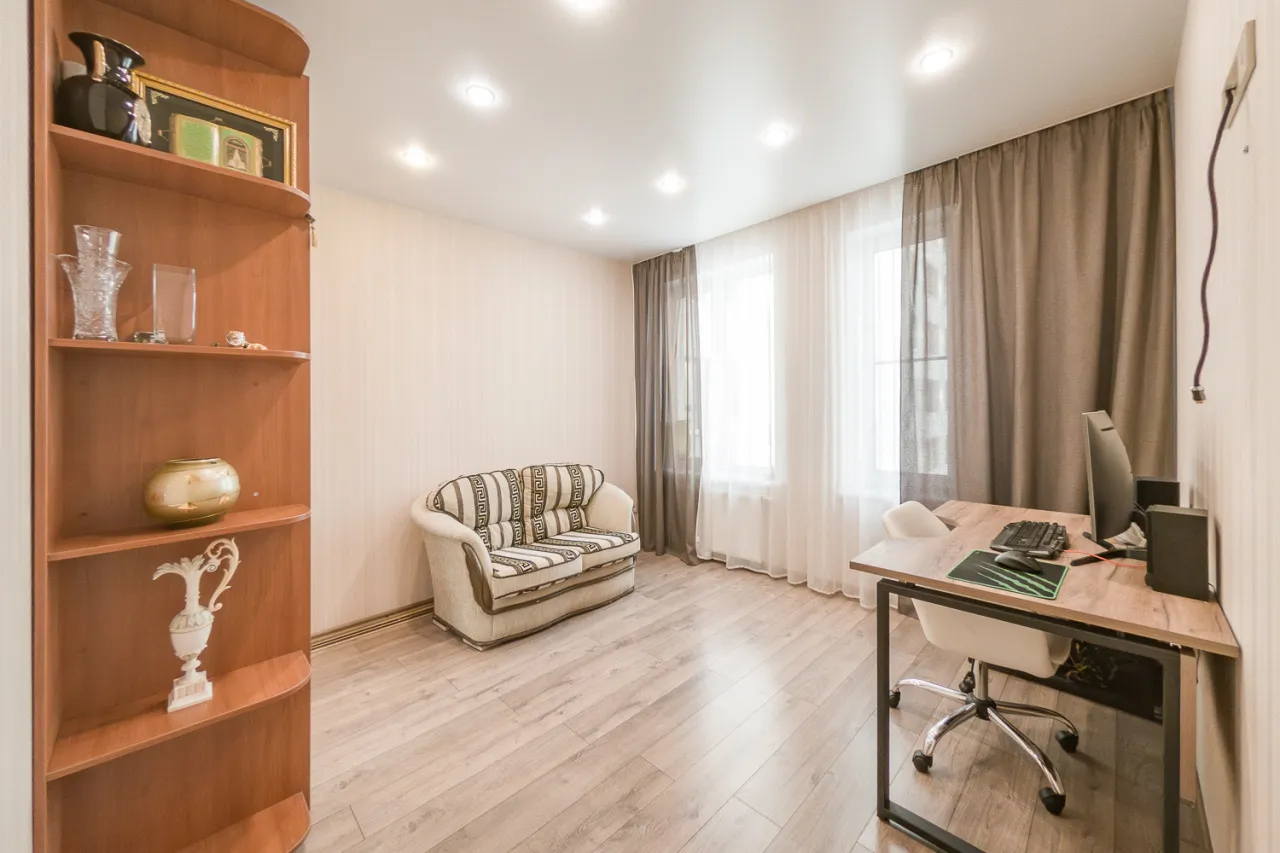
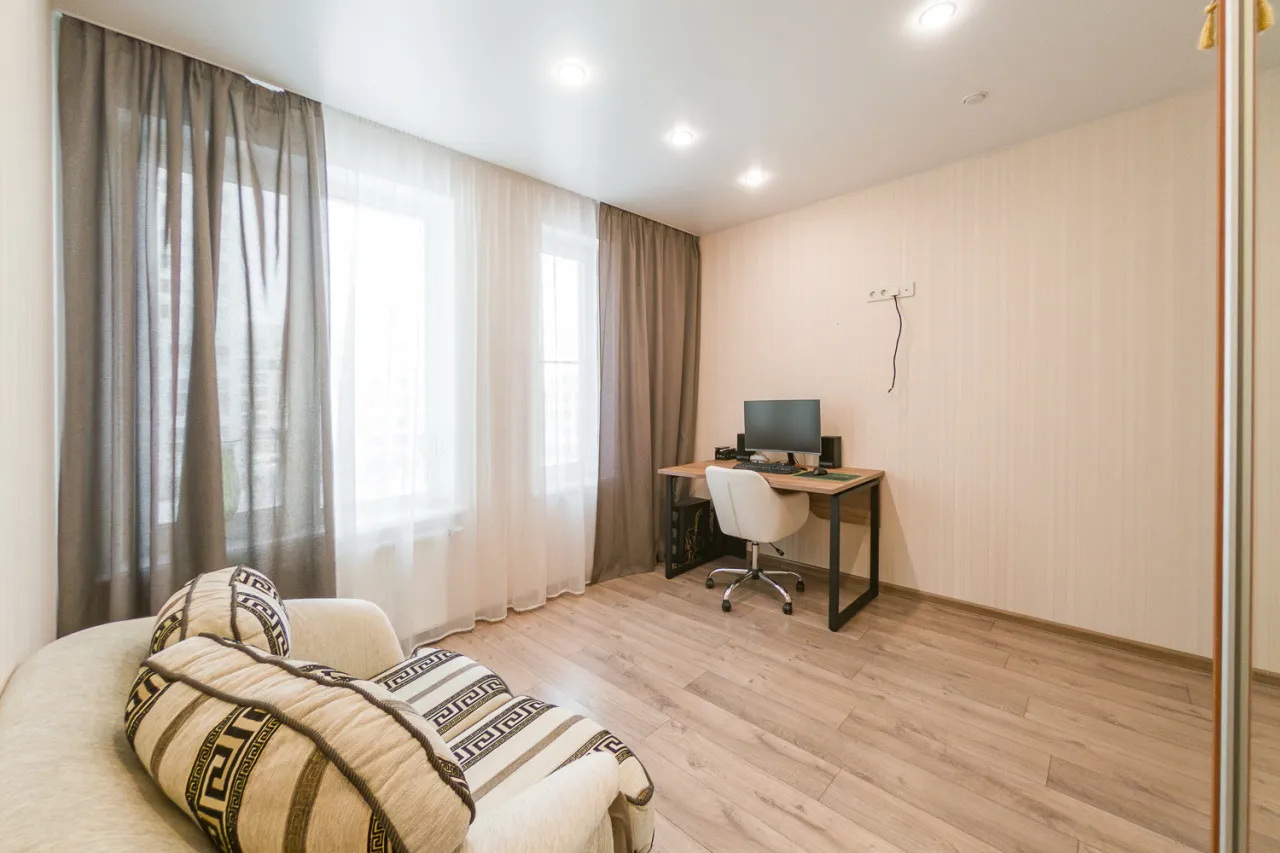


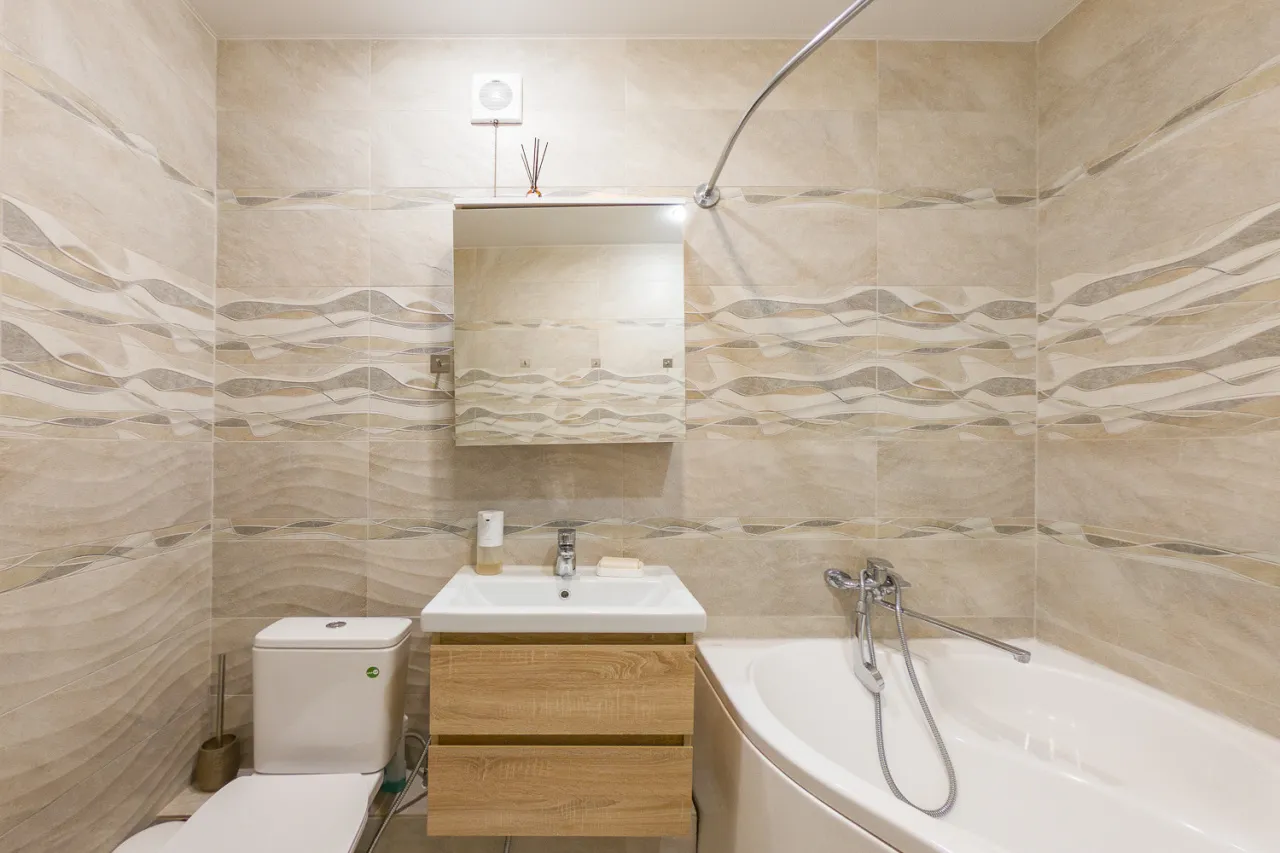
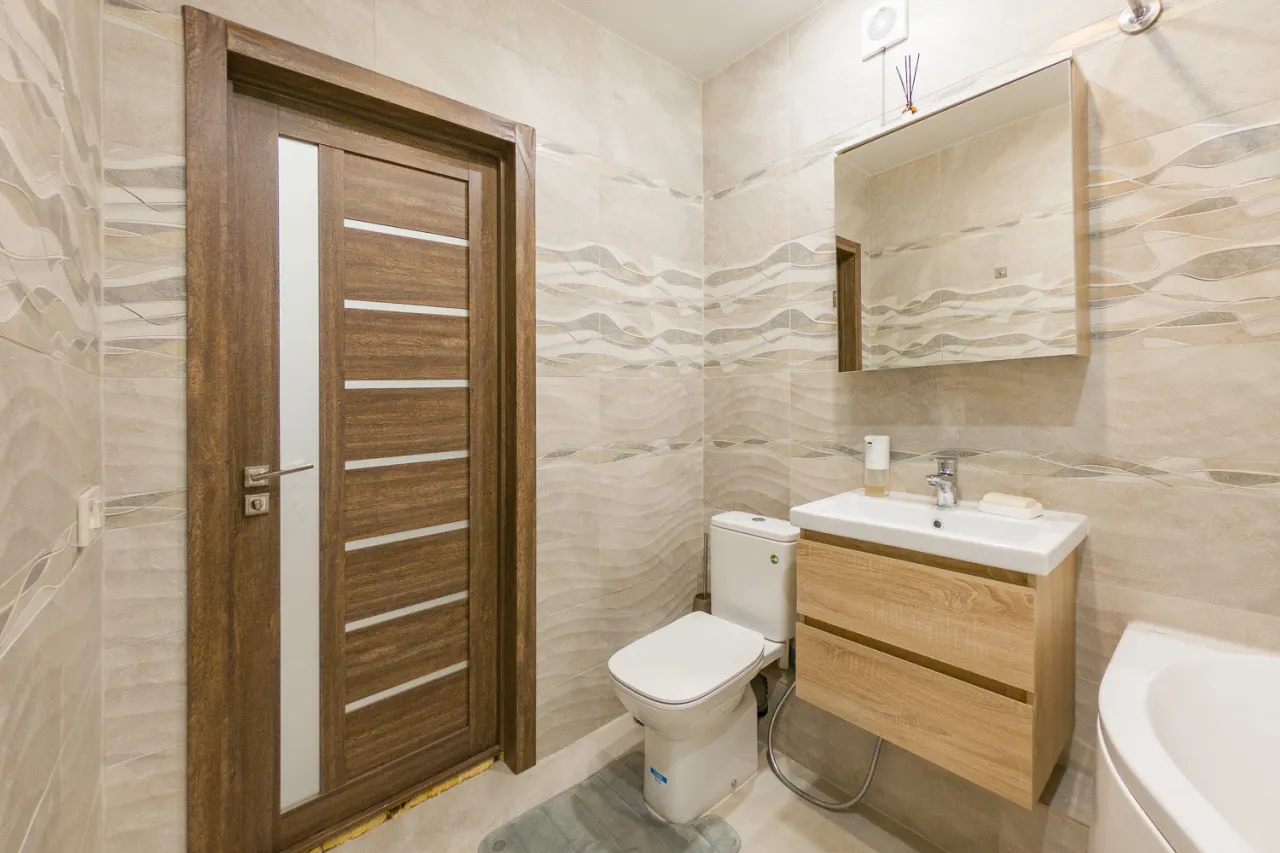


3-комн. Квартира 92м²
13 850 000₽
г. Екатеринбург, ул. Счастливая, 3
Вторичка

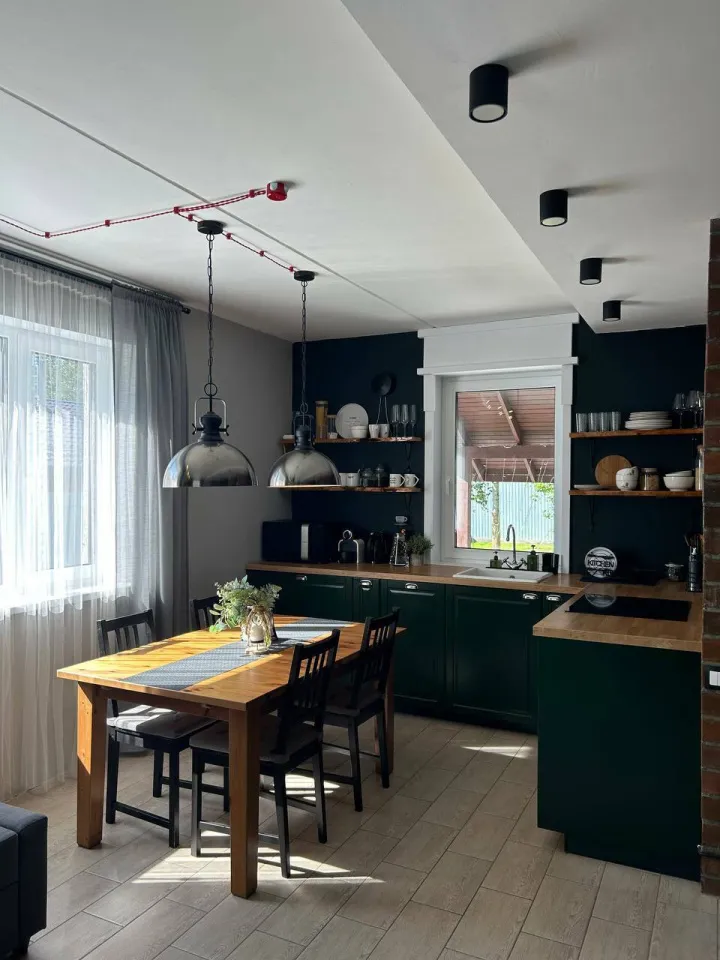
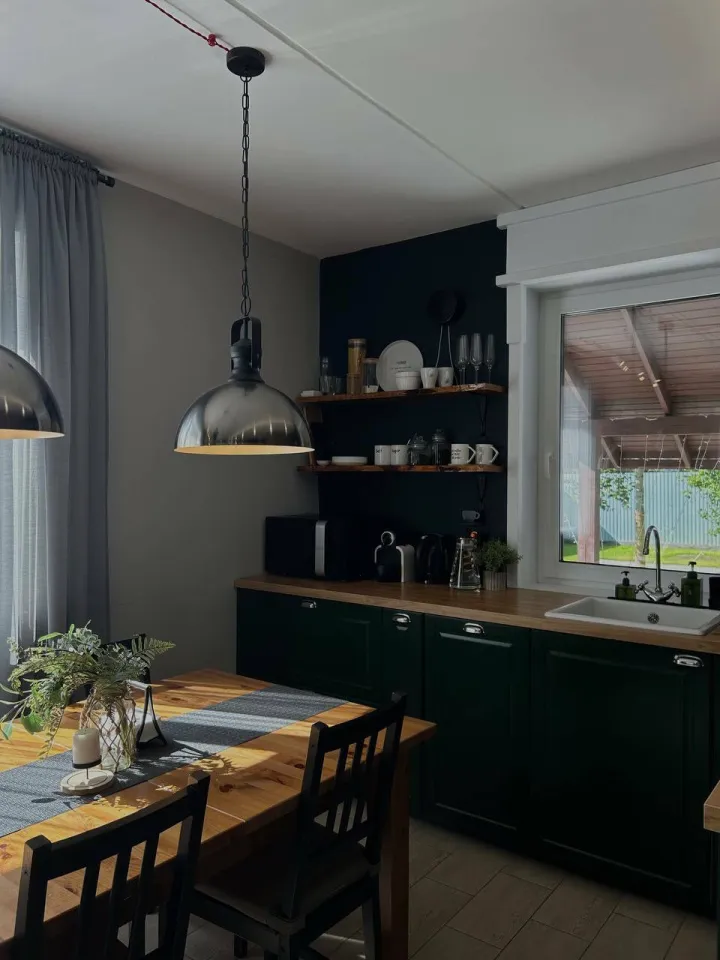
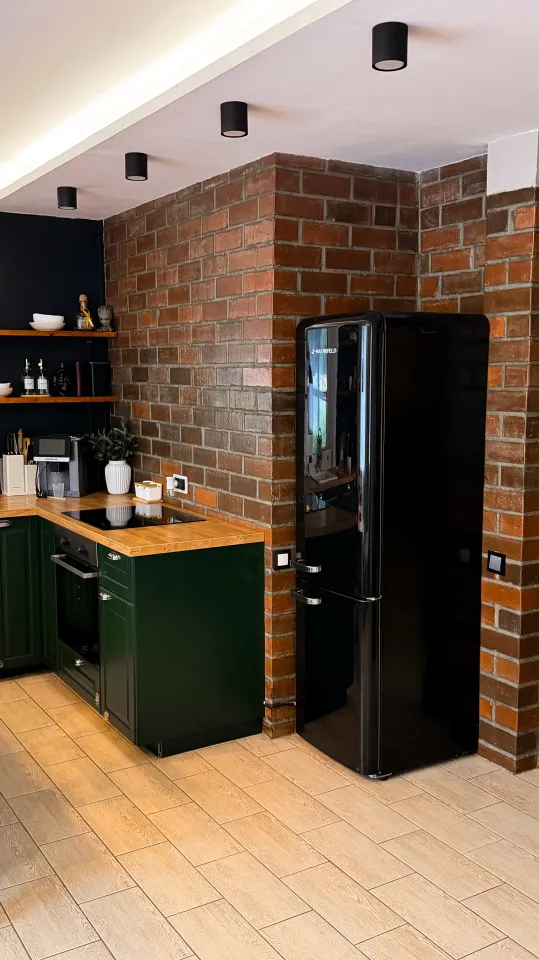

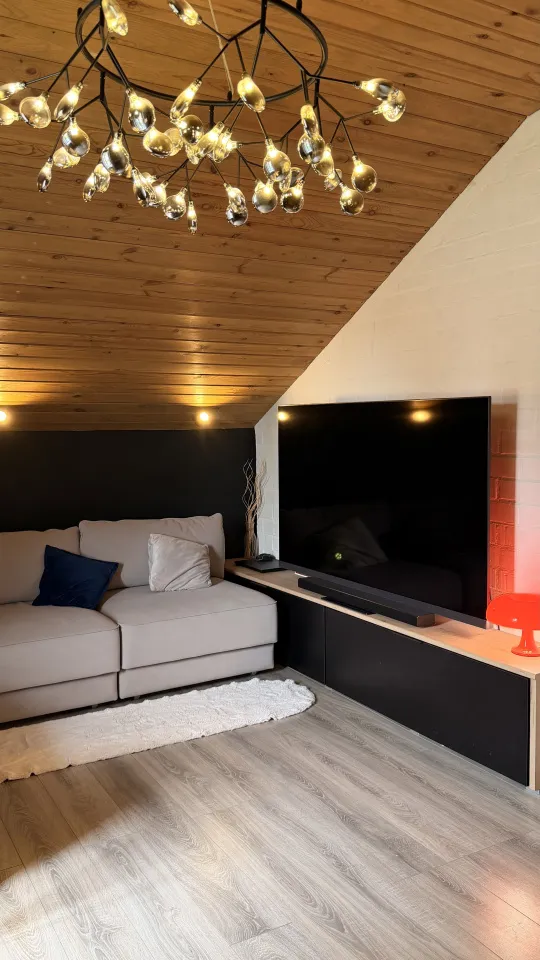
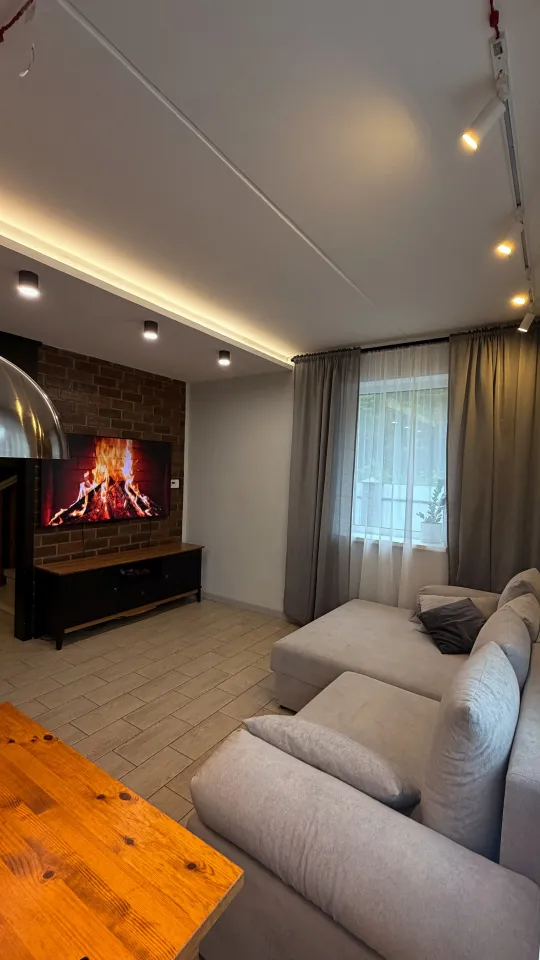


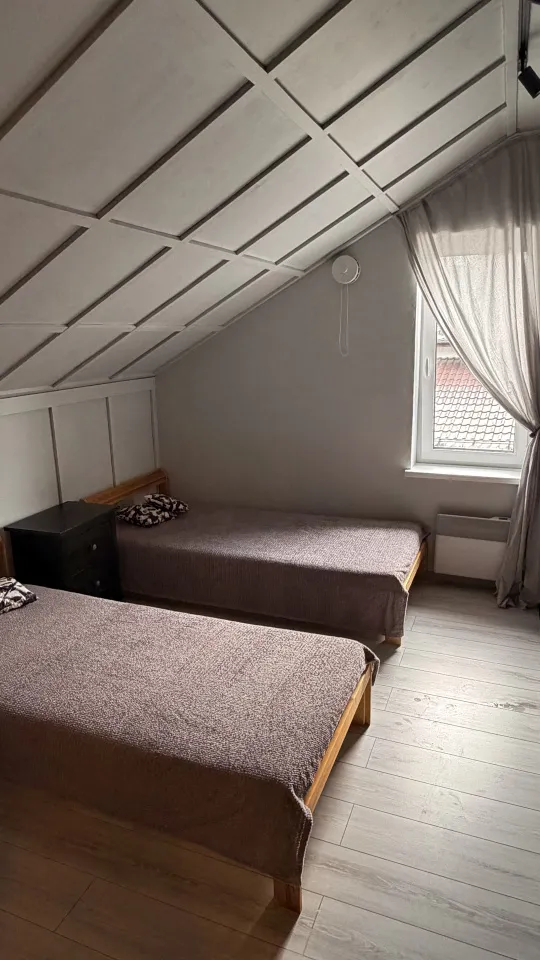

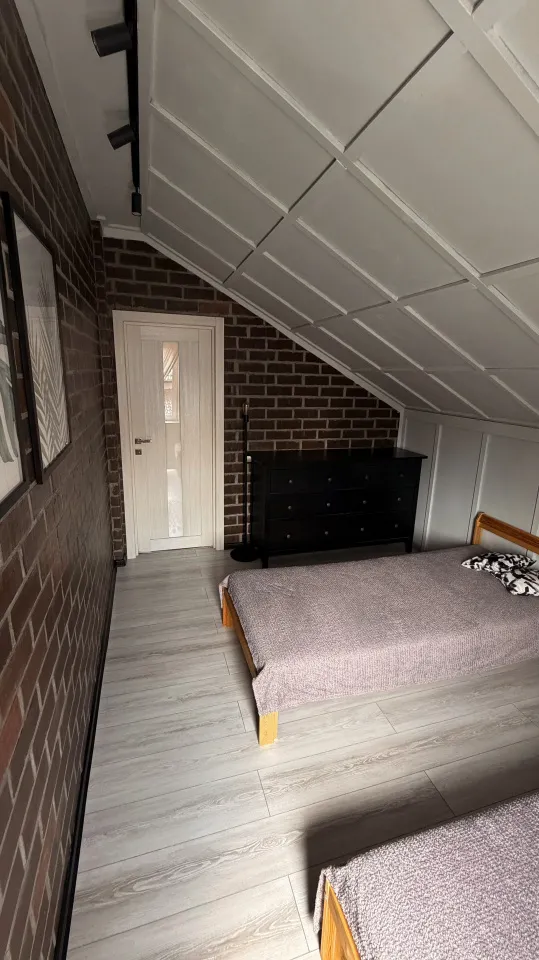
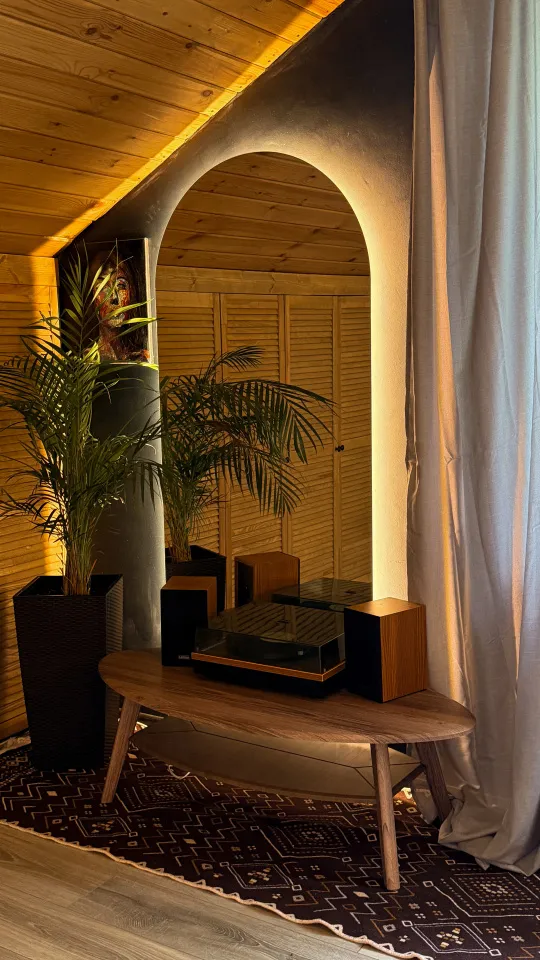
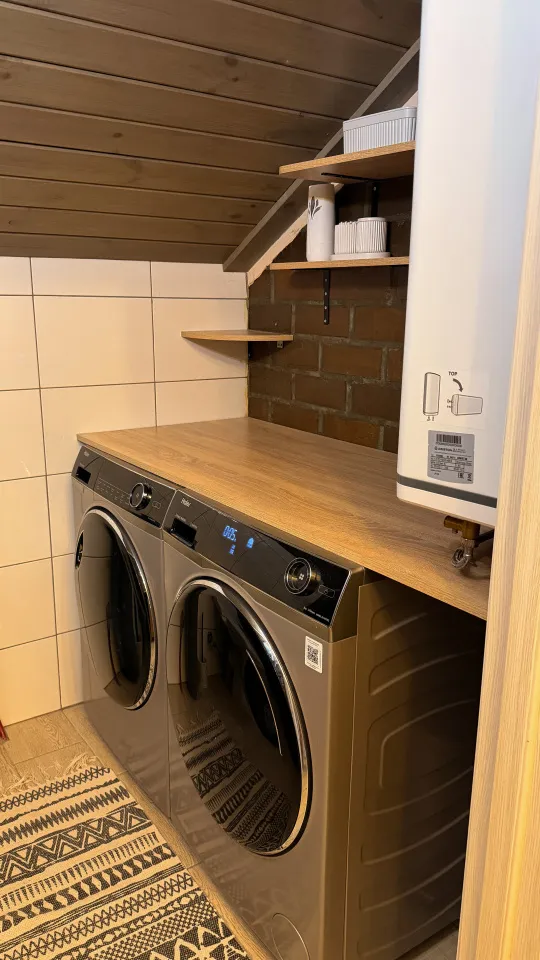
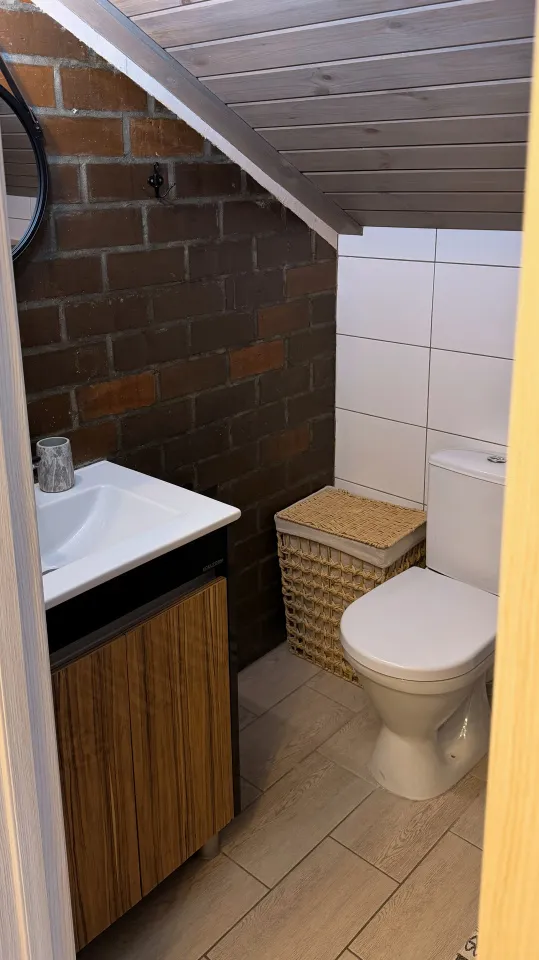
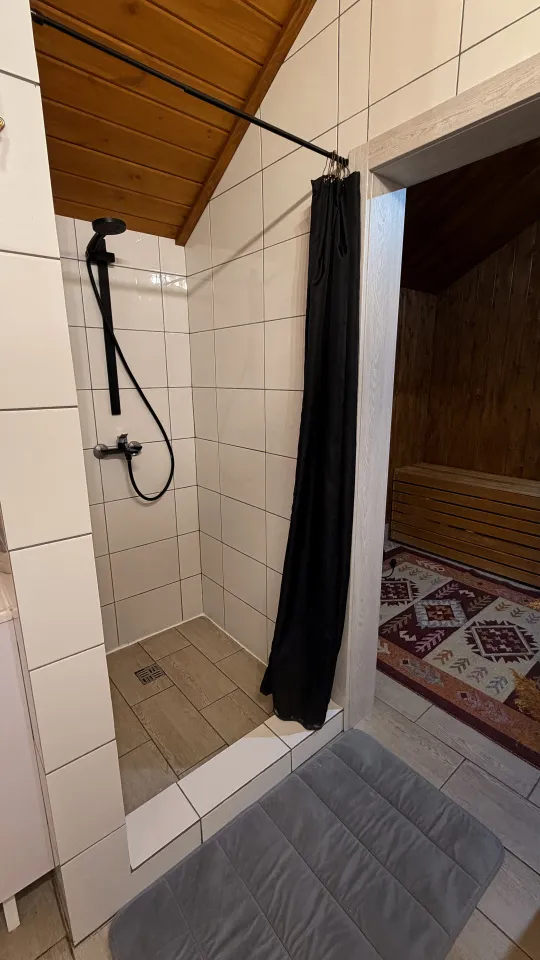
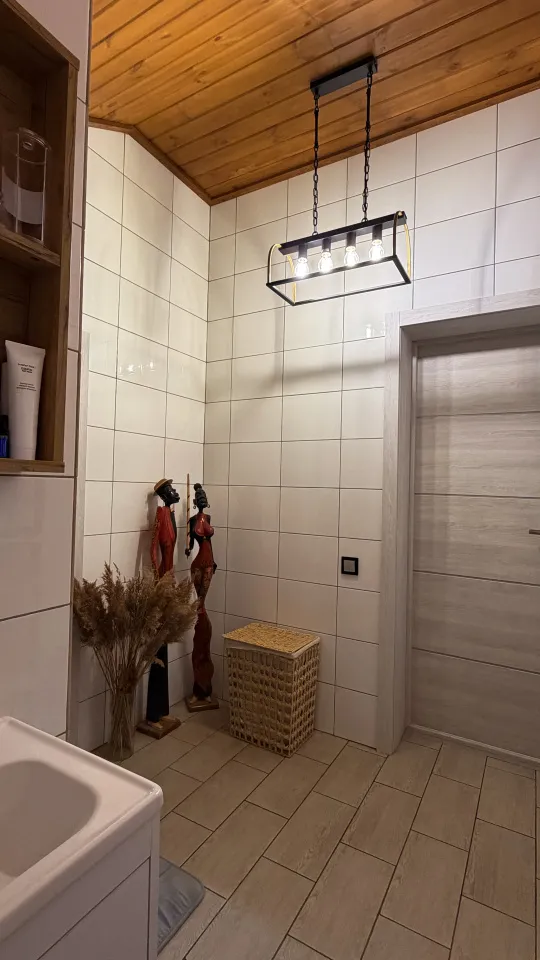

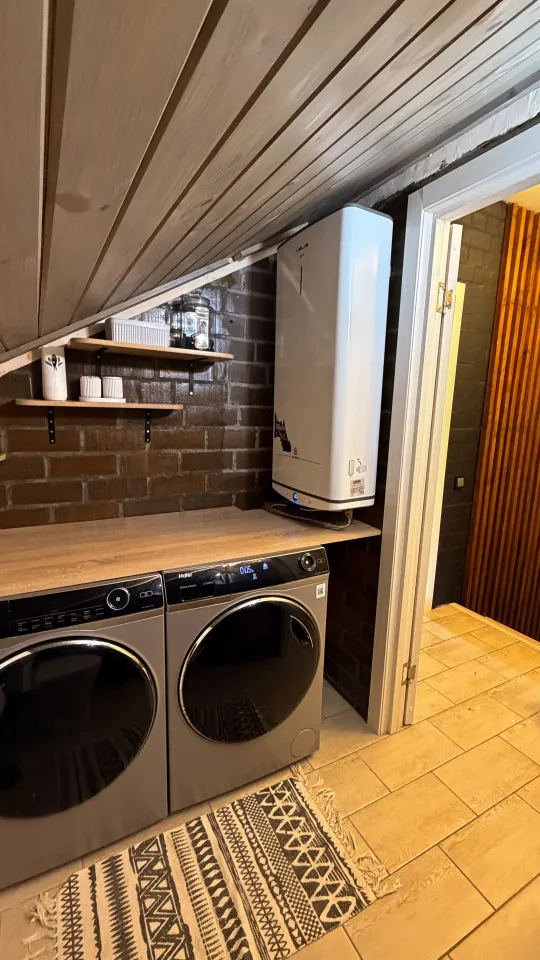
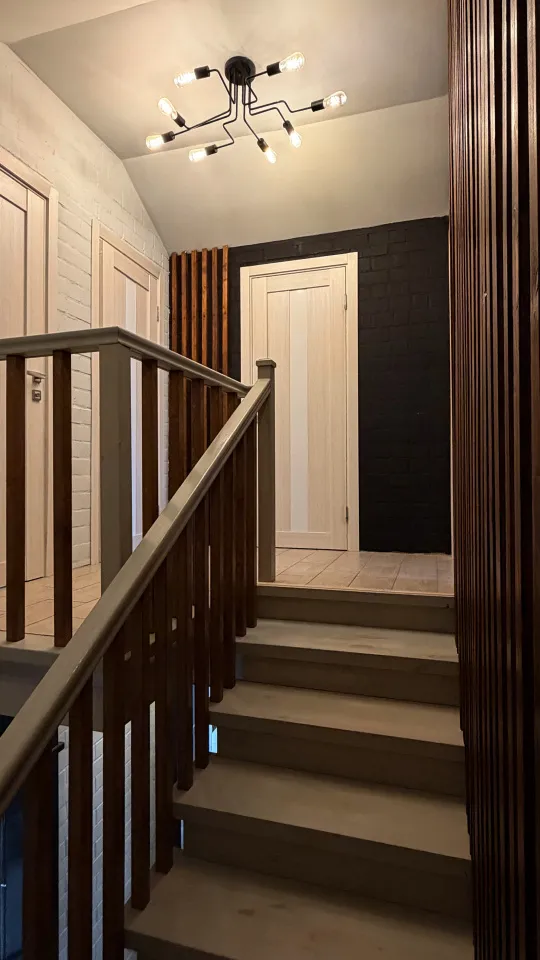


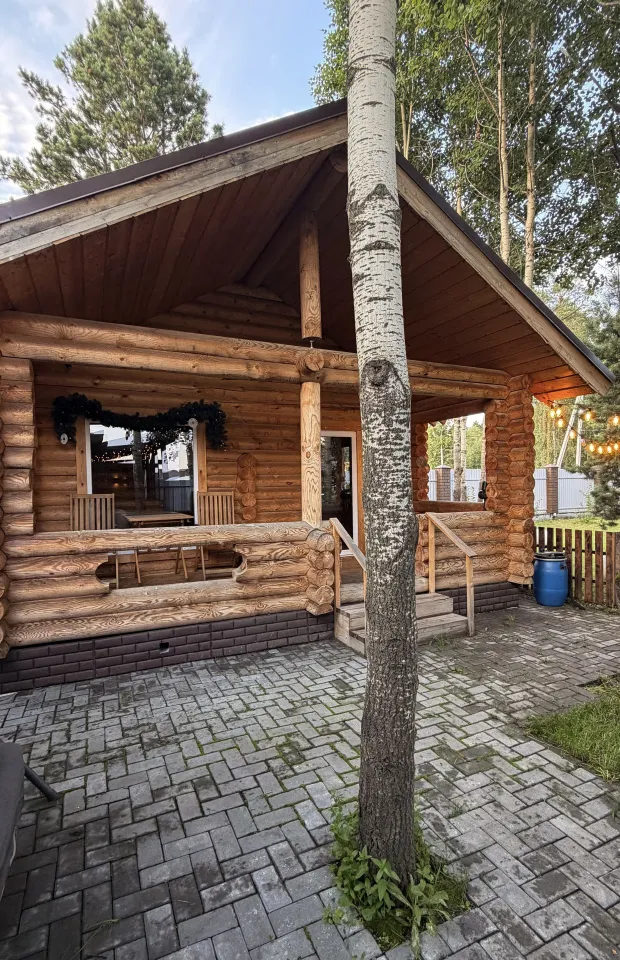
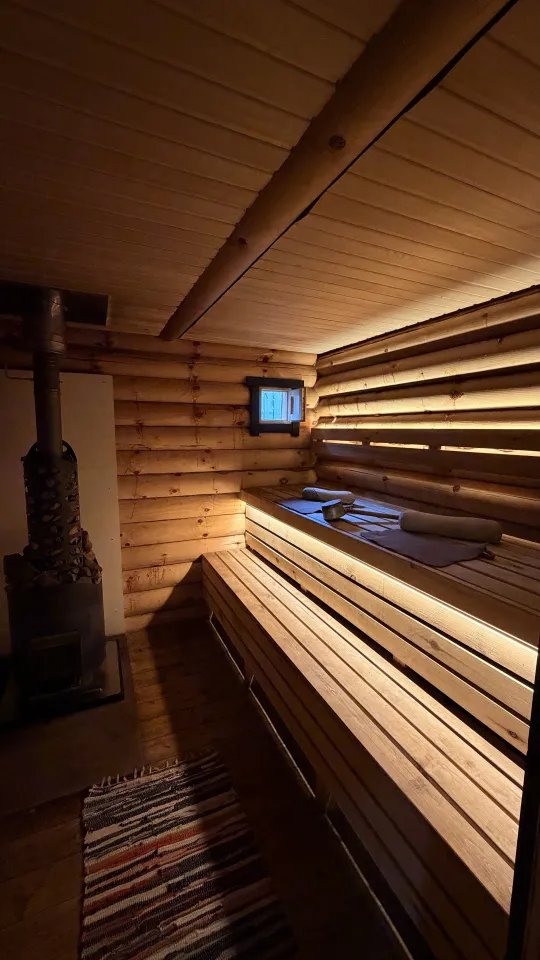


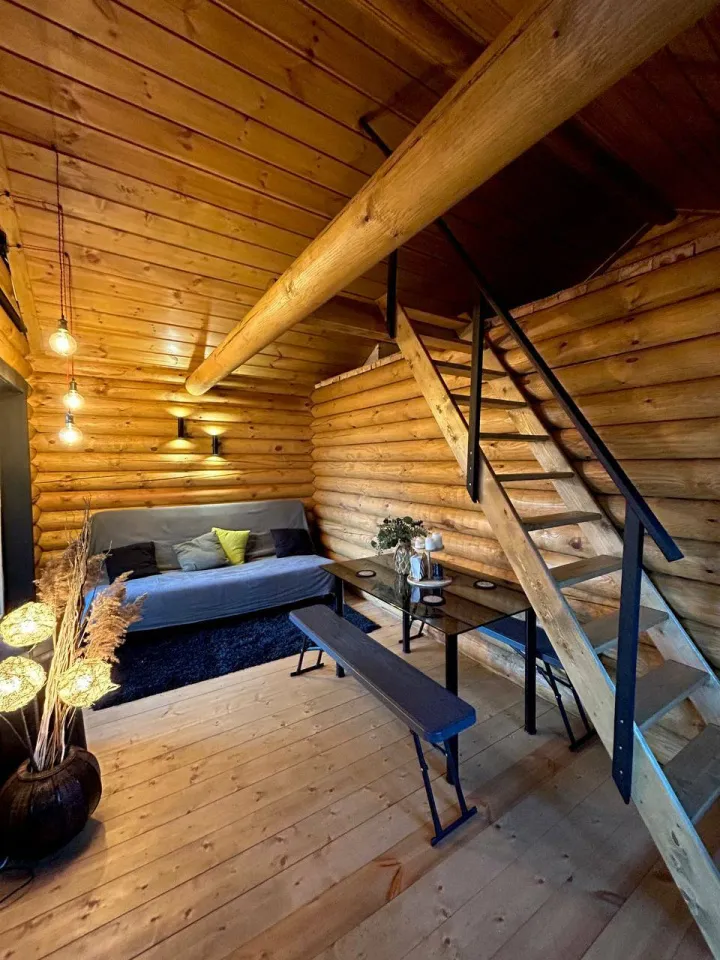
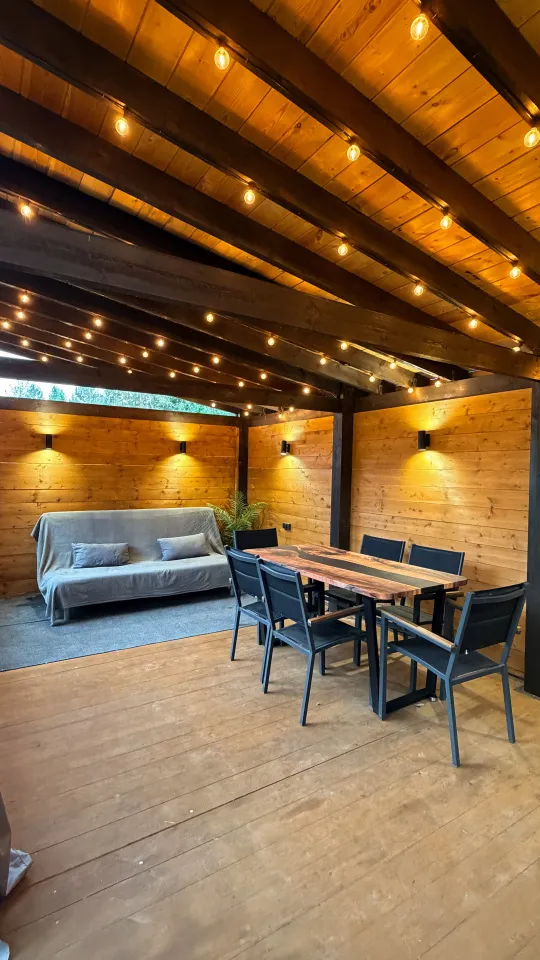
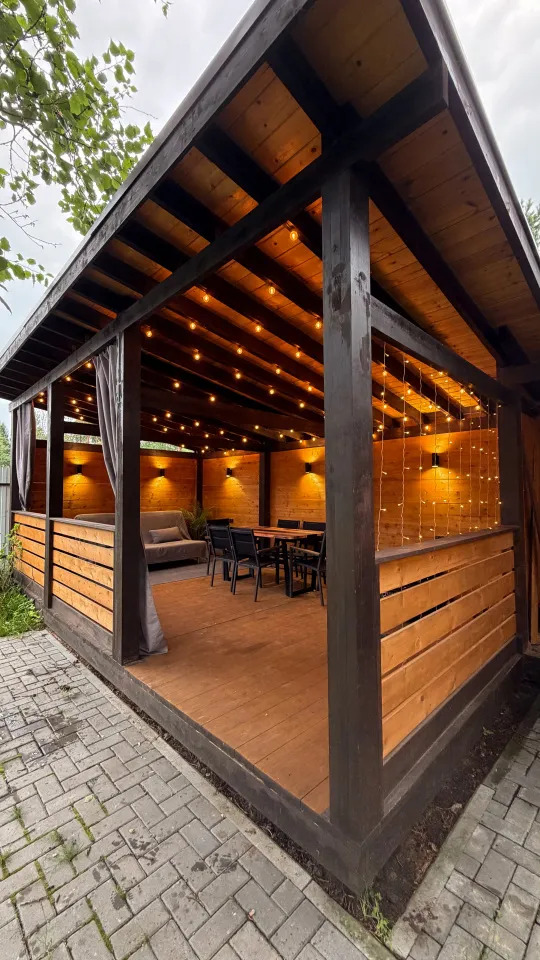
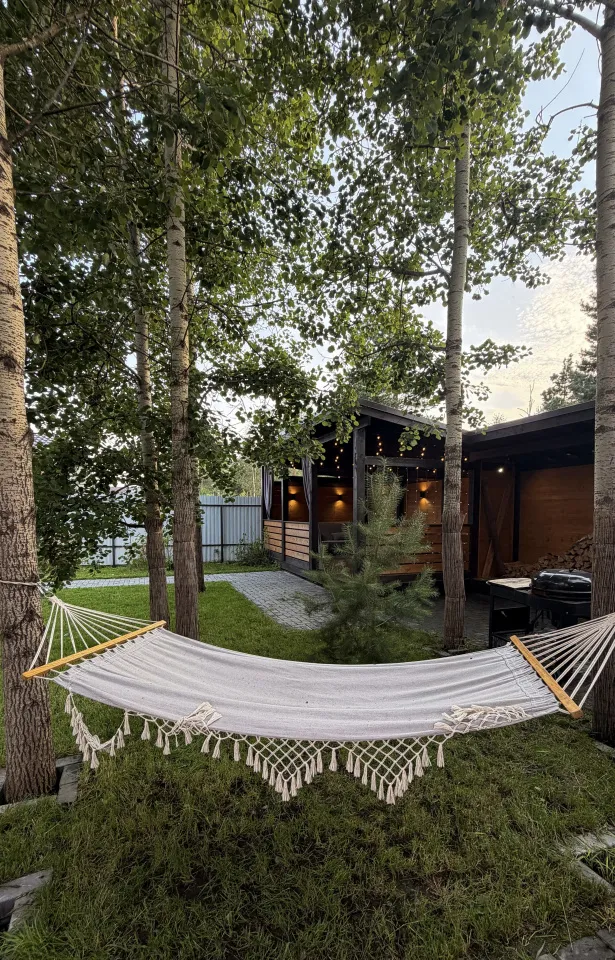
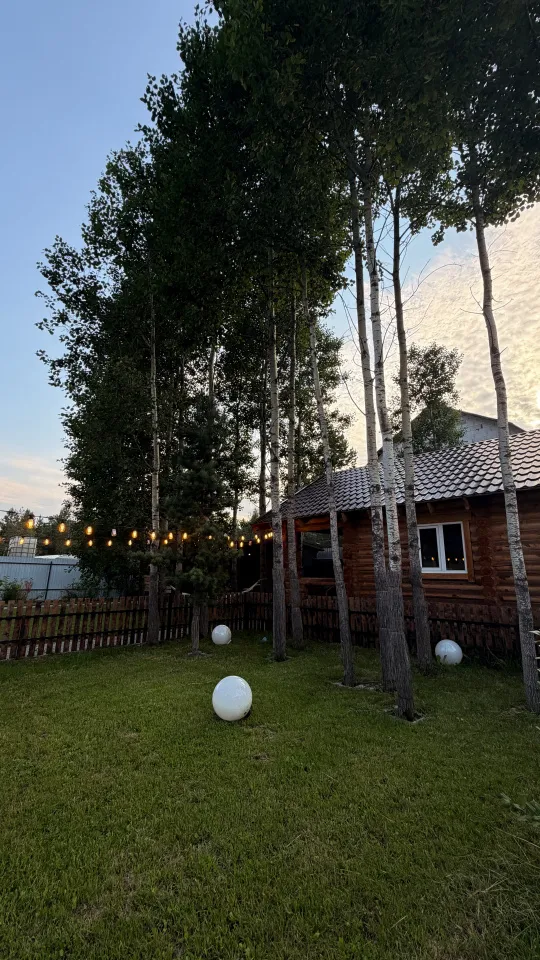
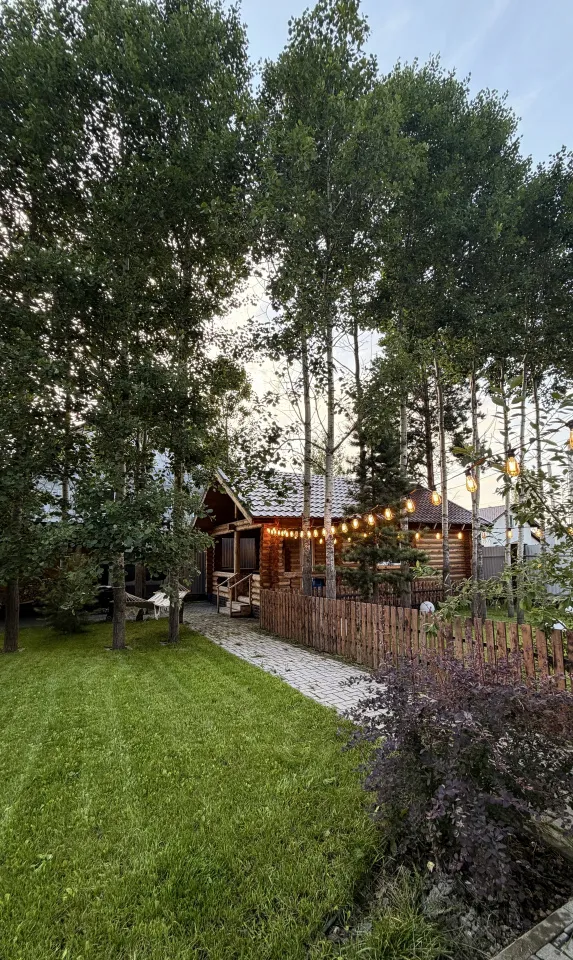
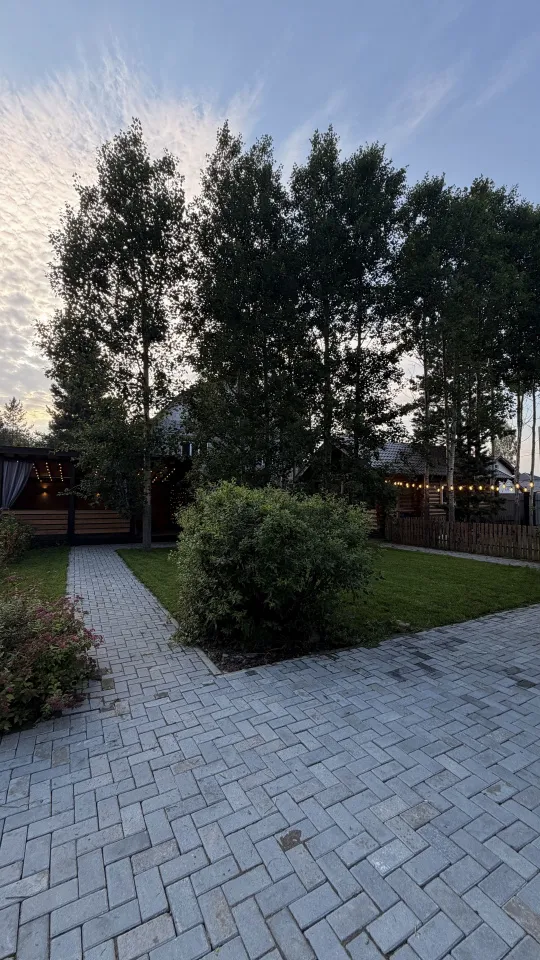
3-комн. Дом 123м²
19 980 000₽
Свердловская обл., п. Медный, пер. Журавлиный, 13
Новостройка
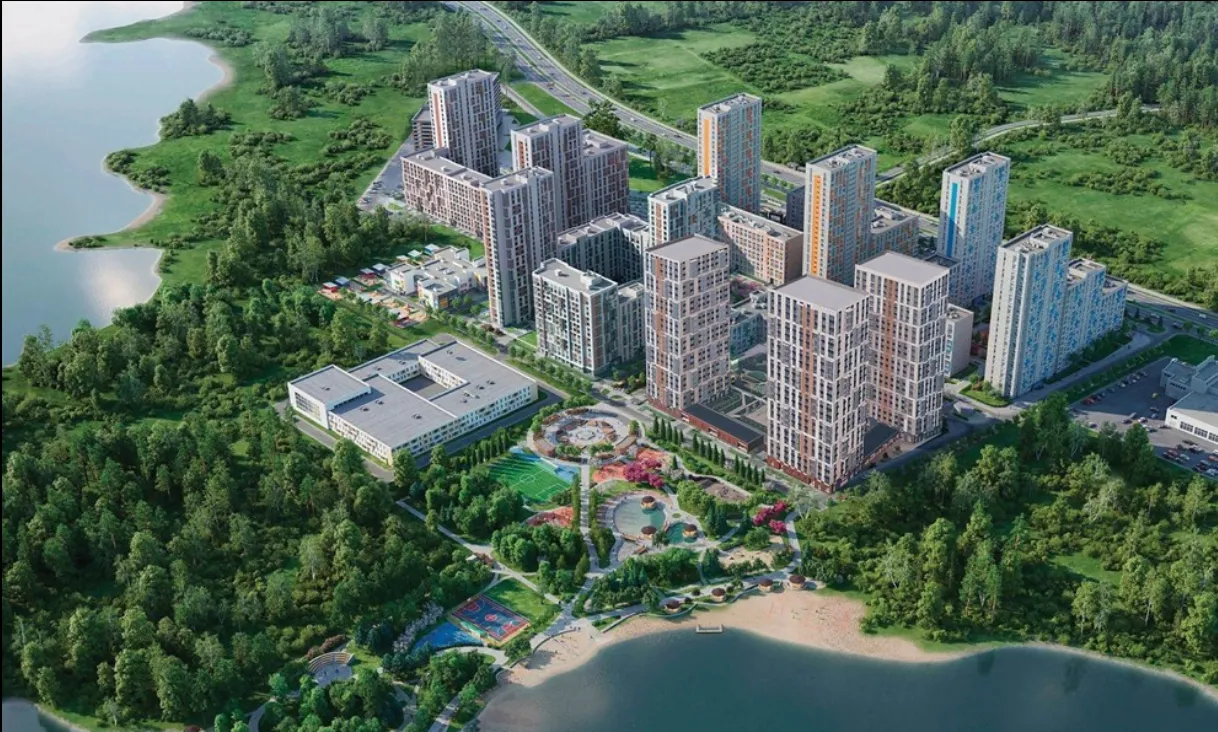
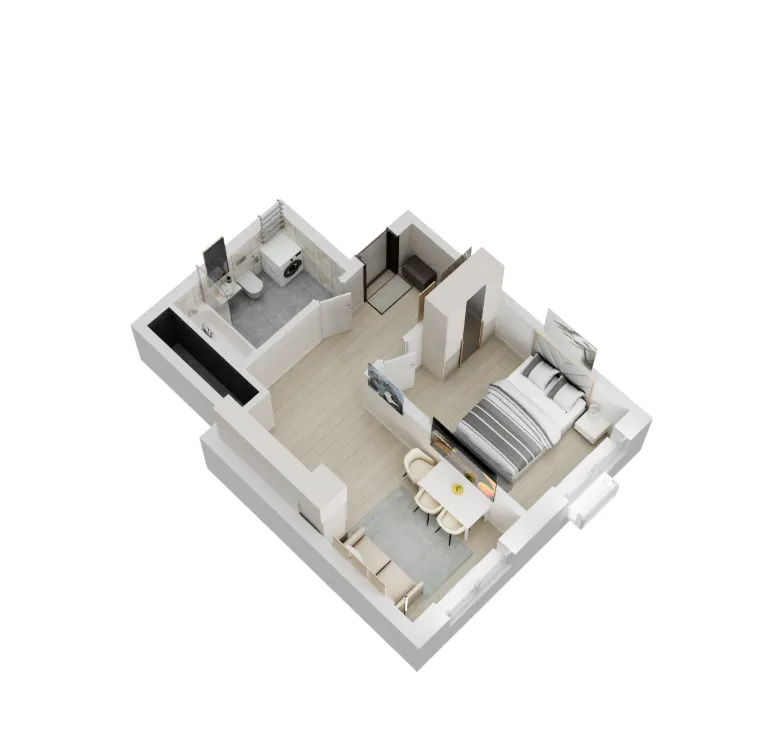
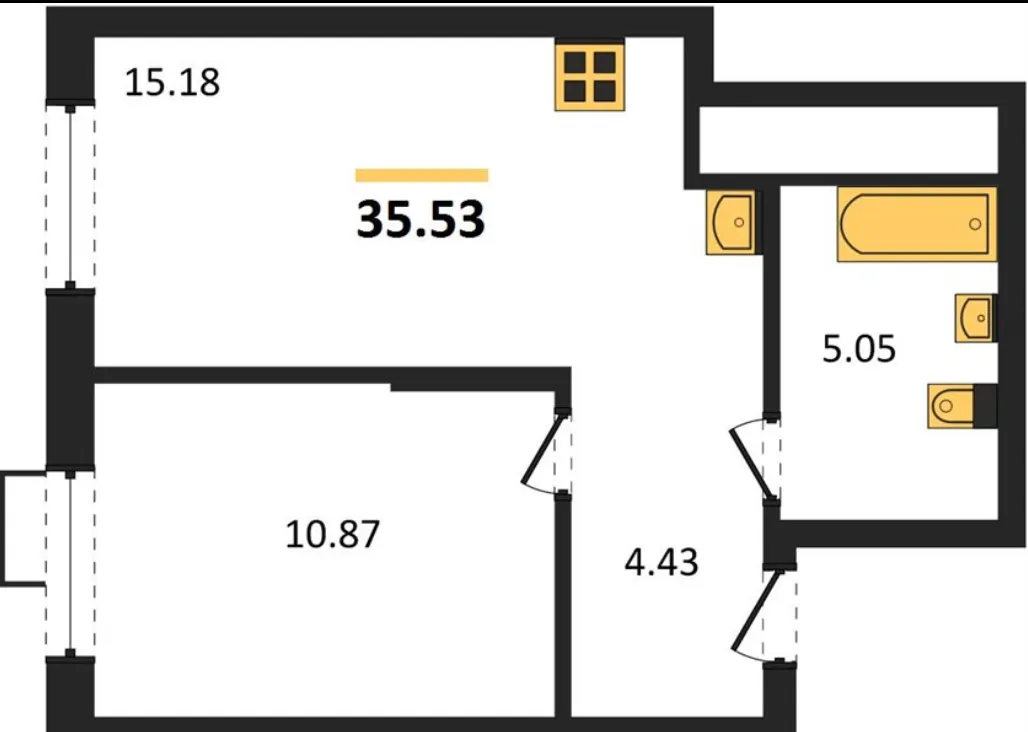
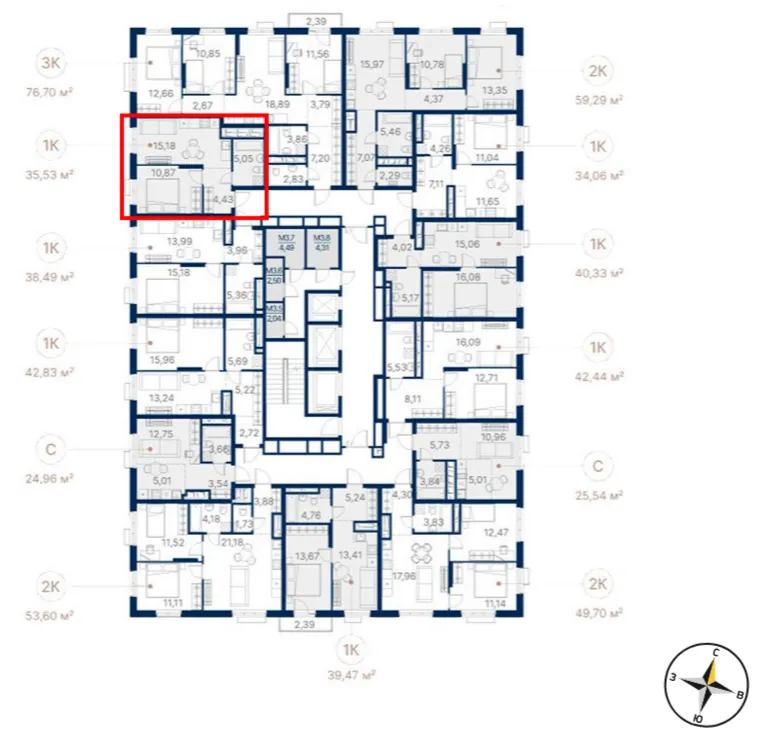

1-комн. Квартира 35.53м²
4 950 000₽
Свердловская обл., г. Екатеринбург, ул. Щербакова, корп. 3